DCC Nedir? Yurt Dışında Para Birimi Seçimi
DCC, yani dinamik para birimi dönüşümü, yurt dışındaki bir işyerinde veya ATM’de ödemeyi yerel para birimi yerine kendi kartınızın para birimiyle, sizin için TL olarak yapma seçeneğidir. Terminal “TL ile ödemek ister misiniz?” diye sorar ve rahatlık sunar; bedeli ise çoğu zaman terminalin kendi belirlediği daha az avantajlı bir kurdur. Doğru seçim, ekrandaki iki tutarı karşılaştırarak yapılır.
DCC tam olarak nasıl çalışır?
Normal akışta yurt dışındaki işlem yerel para biriminde gerçekleşir. Örneğin euro bölgesinde 150 euroluk fatura euro olarak kesinleşir, kartınızı veren banka veya kart ağı bunu TL’ye çevirir. Siz dönüşüm kurunu işlemden sonra ekstrede görürsünüz.
DCC açıkken dönüşüm, ödeme anında terminal tarafında yapılır. Ekranda 150 euro yerine örneğin 7.740 TL gösterilir ve onay istenir. Kuru terminali işleten kurum belirler; bu kur, kart ağının kullandığı kurdan farklıdır. Fark, hizmet sağlayıcının payı olarak kura gömülü olabilir. Bu yapı yasa dışı değildir, ancak tutarın açıkça gösterilmesi ve tercihin size bırakılması beklenir.
Rahatlık kısmı gerçektir: ödeme tutarını kendi para biriminizde görmek, bütçe takibini kolaylaştırır. Sorun, bu rahatlığın fiyatının çoğu zaman görünmemesidir. DCC’nin yalnız kart terminallerinde değil, bazı ATM ekranlarında ve çevrimiçi ödeme sayfalarında da karşınıza çıkabildiğini bilmek gerekir.
Varsayımsal örnek: 150 euroluk restoran hesabı
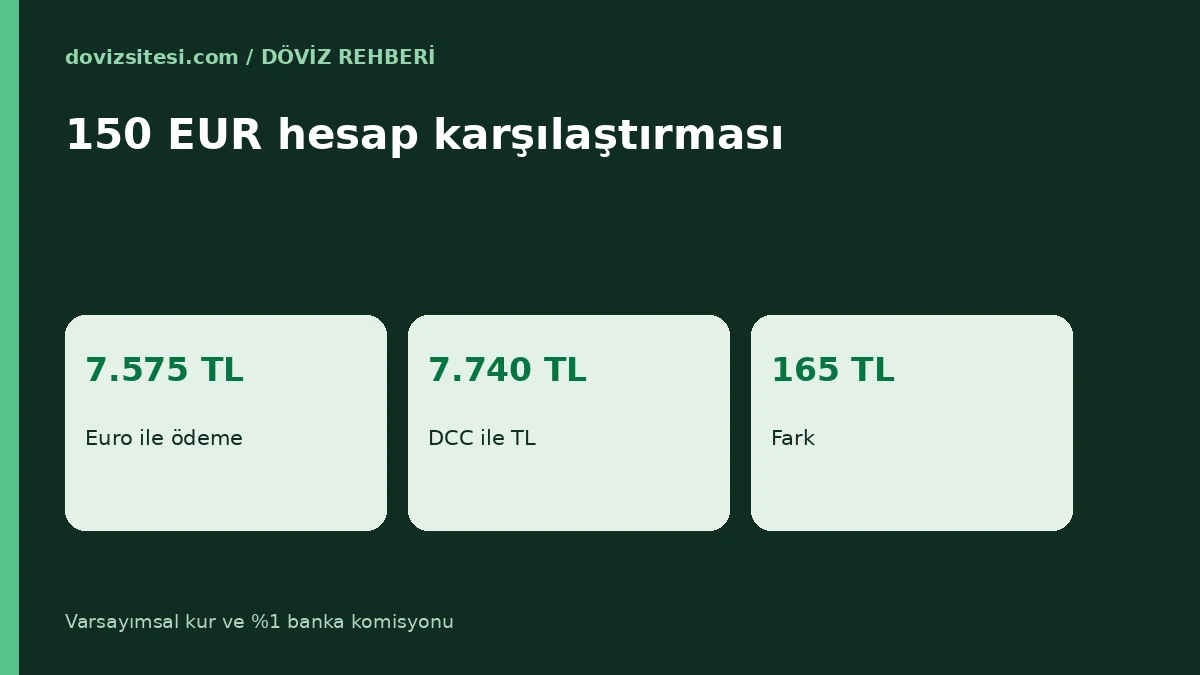
Aynı hesabı iki yoldan ödediğinizi düşünelim. Kart ağı kuru 50,00 TL olsun ve bankanız yüzde 1 yurt dışı işlem komisyonu alsın. Terminalin DCC kuru ise 51,60 TL olsun ve banka bu işlemde ek komisyon almasın.
| Seçenek | Hesap | TL tutarı |
|---|---|---|
| Euro ile öde | 150 × 50,00 = 7.500 + %1 (75) | 7.575 |
| TL ile öde (DCC) | 150 × 51,60 | 7.740 |
| Fark | 165 |
Fark 165 TL, yani euro seçeneğine göre yaklaşık yüzde 2,18’dir. Bu sonuç varsayıma bağlıdır; bankanızın komisyonu daha yüksek veya DCC kuru daha düşük olsaydı sıralama değişebilirdi. Bu nedenle mutlak bir kural yerine ekrandaki iki rakamı hesaplamak gerekir.
Karşılaştırma için bir pratik formül
Terminalin gösterdiği TL tutarını euro tutarına bölerek DCC kurunu çıkarın. 7.740 / 150 = 51,60 elde edilir. Kendi bankanızın uygulamasındaki ya da kart ağının yayımladığı günlük kurla karşılaştırın. Banka komisyonunu ayrıca ekleyin. Aradaki yüzde farkı, DCC’nin gizli bedelidir. Bu hesabı yapmak için ekranda euro tutarının da görünmesi gerekir; göstermeyen bir terminal varsa tutarı fiş üzerinden isteyin.
Marj yüzde olarak nasıl ölçülür?
DCC marjı, terminalin uyguladığı kurun referans kurdan yüzde kaç saptığını gösterir. Referans kur 50,00 TL, terminal kuru 52,00 TL ise marj (52,00 − 50,00) / 50,00 = yüzde 4’tür. Bu oran küçük tutarlarda önemsiz görünür, ancak yüksek faturalarda ciddi bir tutara dönüşür.
Bir otel örneğiyle düşünelim. 1.000 euroluk konaklama bedelini euro seçeneğinde 50.000 TL artı yüzde 1 komisyon, yani 50.500 TL ödersiniz. Terminal kuru 52,00 olan DCC seçeneğinde ise 1.000 × 52,00 = 52.000 TL olur. Fark 1.500 TL’dir ve euro seçeneğine göre yaklaşık yüzde 2,97 daha pahalıdır. Marj büyük bir faturada tek bir tıklamayla belirir.
Referans kur seçerken aynı gün ve benzer saat dilimine ait verileri kullanın. Kurların nasıl oluştuğunu ve neden kurumlar arasında farklı fiyatlar görüldüğünü kur makası rehberinde okuyabilirsiniz.
DCC’yi kabul etmeden önce ne sorulmalı?
Kasada çoğu zaman acele edilir ve çalışan terminalin ekranını size çevirmeden seçimi sizin adınıza yapabilir. Bu yüzden tercihi önceden bilinçli yapmak önemlidir. Aşağıdaki sıra pratik bir kontrol listesidir.
- Terminal “TL mi, euro mu?” diye sorduğunda yerel para birimini seçin.
- Seçim yapılmadan tutarı onaylamayın; ekranda hem yabancı para tutarını hem TL karşılığını görün.
- Fişte kur ve toplam tutarın yazılı olduğunu kontrol edin.
- İşlem yanlış para biriminde kesinleşmişse aynı gün işyerine iptal ve yeniden işlem talep edin.
- Ekstredeki tutarı fiş ve kendi hesabınızla karşılaştırın.
Dördüncü adım her zaman mümkün olmayabilir; bazı işyerleri kesinleşmiş işlemi değiştirmeyi reddedebilir. Bu durumda bankanıza yazılı itiraz sürecini sormak gerekir. İtiraz koşulları kuruma göre farklıdır.
DCC ve ATM çekimi
ATM’lerde de benzer bir soru çıkar: “Çekimi TL olarak mı yoksa yerel para olarak mı yapmak istersiniz?” TL seçeneği, makinenin işletici kurumunun kuruyla işlem yapar; yerel para seçeneği ise kuru kendi bankanıza bırakır. Seçeneklerden ikincisi çoğu durumda daha şeffaftır, ancak her zaman en ucuz olduğu garanti edilemez. ATM’de ayrıca sabit çekim ücreti varsa DCC marjıyla birleşir ve maliyet toplamda belirgin biçimde yükselir.
Nakit çekmeden önce ücret bilgisini ekranda arayın. Bazı makineler ücreti çekimin son adımında gösterir ve iptal seçeneği sunar. Kart mı nakit mi sorusunun geniş çerçevesi için kart ve nakit karşılaştırmasına bakabilirsiniz. Yöntemin maliyetini hesaplarken komisyonun nasıl bulunduğunu da inceleyin.
Çevrimiçi alışverişte ve abonelikte DCC
Fiziksel terminallerin dışında bazı yabancı e-ticaret siteleri ödeme sayfasında para birimi seçtirir. Sayfanın köşesindeki “TRY” veya “EUR” seçeneği aynı mantıkla çalışır. TL gösterilen fiyat, sitenin ödeme sağlayıcısının kuruyla hesaplanır. Dolayısıyla çevrimiçi alışverişte de ürünün orijinal para birimini seçmek, dönüşümü kart ağı ve bankanıza bırakmak anlamına gelir.
Tekrarlayan ödemelerde etki birikir. Varsayımsal olarak aylık 20 euroluk bir dijital aboneliği DCC ile 52,00 TL, yerel para biriminde ise 50,00 TL referans ve yüzde 1 komisyonla ödediğinizi düşünelim. DCC seçeneğinde aylık 1.040 TL, euro seçeneğinde 20 × 50,50 = 1.010 TL ödersiniz. Aylık fark 30 TL, yıllık 360 TL eder. Tek bir işlemde fark edilmeyen marj, on iki aylık düzende görünür hâle gelir. Aboneliğin ilk ödemesinde seçilen para biriminin sonraki ödemelerde de geçerli kaldığını kontrol edin.
Fişi ve ekstreyi okuma alışkanlığı
DCC’nin en etkili savunması bilgidir. Fişte işlem para birimi, kur ve toplam tutar satırı aranmalıdır. Bazı fişlerde “currency conversion”, “exchange rate” veya benzeri ifadeler bulunur. Yerel para biriminde bir işlem yaptığınızı sanıp fişte TL görüyorsanız dönüşüm terminalde yapılmıştır.
Ekstrede ise işlem açıklamasında yabancı para tutarı ve kur görünüyorsa kart ağı dönüşümünü okuyabilirsiniz. Alışkanlık olarak her seyahatten sonra üç büyük harcamanızı seçip fiş tutarıyla ekstre tutarını karşılaştırın. İki rakam arasında beklenmedik fark varsa bu, DCC uygulanmış olabileceğinin göstergesidir.
DCC her zaman kötü müdür?
Hayır. Bazı durumlarda bankanızın yurt dışı komisyonu yüksekse veya kart ağı kuru işlem günleri arasında sapıyorsa DCC kuru karşılaştırılabilir hâle gelebilir. Ayrıca tutarı hemen TL olarak bilmek bütçe disiplini için değerlidir. Ancak kararı kasadaki acele ya da ekrandaki ibare yerine rakamla vermek gerekir. DCC’nin bedelinin görünmez olması sorunun çekirdeğidir.
Sık sorulan sorular
DCC bankam tarafından mı yapılır?
Hayır. DCC genellikle işyerinin veya terminal sağlayıcısının sunduğu bir hizmettir ve kuru onlar belirler. Kendi bankanızın dönüşümü ise yerel para biriminde yaptığınız işlemden sonra gerçekleşir.
Terminal DCC seçeneğini hiç sormuyorsa ne yapmalıyım?
Fişteki para birimine bakın. Tutar TL ise DCC uygulanmış olabilir. Hemen iptal talep edin; mümkün değilse bankanıza bildirin.
DCC tüm ülkelerde var mıdır?
Yaygınlığı ülkeye ve işletmeye göre değişir. Turistik bölgelerde, havalimanlarında ve otellerde daha sık karşılaşılır.
DCC’den kaçınmak için kartı değiştirmem gerekir mi?
Hayır. Seçim terminal ekranında yapılır; kart türünüz bunu değiştirmez. Önemli olan yerel para birimini seçmektir.
DCC seçeneğini yanlışlıkla onaylarsam hakkım kaybolur mu?
Otomatik olarak kaybolmaz. İşlem henüz kesinleşmediyse işyeri iptal edip yeniden çalıştırabilir. Kesinleşmişse fiş ve ekstre kayıtlarıyla bankanıza başvurup sürecin nasıl işlediğini öğrenebilirsiniz. Başvuru süreleri kuruma göre değiştiğinden gecikmeden harekete geçmek yararlıdır.
Kasiyer DCC’yi neden öneriyor?
Bazı işyerleri terminal sağlayıcısından DCC işlemleri için pay alabilir. Bu nedenle öneri, sizin lehinize olmak zorunda değildir. Tercih yine sizin; tutarı karşılaştırmak ve kibarca yerel para birimini talep etmek yeterlidir.
Kaynak ve yöntem
Anlatım, DCC’nin işleyişini kart ağı ve acquirer terminal yapısına dayanan genel bir çerçevede açıklar. Marj hesabı, terminalin gösterdiği kurun referans kurla yüzde olarak karşılaştırılmasına dayanır. Koşullar kuruma göre değiştiği için kartınızı veren bankanın bilgilendirmelerini ve ilgili mevzuatı kontrol edin. Merkez bankası bilgileri için TCMB ana sayfasına bakabilirsiniz. Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.