SWIFT Transferi: Süre, Ücret ve Kur Ayrımı
SWIFT transferi, bir bankadan başka bir ülkedeki bankaya yapılan uluslararası para gönderiminin günlük dilde aldığı addır. Aslında SWIFT paranın kendisini taşımaz; bankalar arasında ödeme talimatlarını güvenli biçimde ileten bir mesajlaşma ağıdır. Paranın alıcıya ulaşması, bankaların birbirleriyle olan hesap ilişkilerine ve gönderim sırasında seçilen masraf yöntemine bağlıdır. Bu rehber süreyi, ücret türlerini ve kur ayrımını varsayımsal örneklerle açıklar.
SWIFT mesajlaşma ağı ile para hareketi arasındaki fark
Bir bankadan diğerine havale yaparken akla gelen “para SWIFT üzerinden gidiyor” ifadesi eksik bir kısaltmadır. SWIFT ağı, gönderen bankanın alıcı bankaya hangi tutarı, hangi hesaba ve hangi masraf koşuluyla ileteceğini bildiren standart bir mesaj üretir. Paranın fiilen taşınması ise bankaların birbirinde tuttuğu hesaplar, yani muhabir bankacılık ilişkileri üzerinden gerçekleşir. Ağı işleten kuruluşa SWIFT’in resmî sitesinden ulaşabilirsiniz.
Gönderen banka ile alıcı banka doğrudan bir hesap ilişkisine sahip değilse aradan bir veya birden fazla aracı banka girer. Her aracı kurum işlemi kendi sistemine alır, gerekli kontrolleri yapar ve bazen kendi ücretini keser. Alıcının eline geçen tutar bu yüzden başlangıçtaki tutardan farklı olabilir.
Mesajın içinde alıcı adı, IBAN ya da hesap numarası, banka kimliği ve işlemin amacı bulunur. Bu bilgilerden biri hatalıysa işlem durabilir, bekleyebilir veya geri dönebilir. Hesap ve banka kimliği kontrolü için IBAN ve BIC rehberine mutlaka bakın.
Ücretler: OUR, SHA ve BEN seçenekleri
Uluslararası havalede masrafların kim tarafından karşılanacağı üç koddan biriyle belirtilir. Kodların anlamı bankalar arasında aynıdır, ancak uygulanan tutarlar değişir.
- OUR: Bütün masraflar gönderen taraftan alınır; alıcıya amaç, mesajdaki tutarın tamamının ulaşmasıdır.
- SHA: Masraflar paylaşılır; gönderen kendi bankasının ücretini, alıcı ise kendi tarafındaki kesintileri öder.
- BEN: Masrafların tamamı alıcıdan kesilir.
Seçilen kod ile uygulanan gerçek kesintiler her zaman birebir örtüşmeyebilir, bu yüzden gönderim öncesinde bankadan yazılı ücret bilgisi istemek yerinde olur. Alıcı bankanın veya aracı bankanın kesintisini önceden bilmek her zaman mümkün olmaz.
Varsayımsal örnek: 5.000 dolarlık gönderim
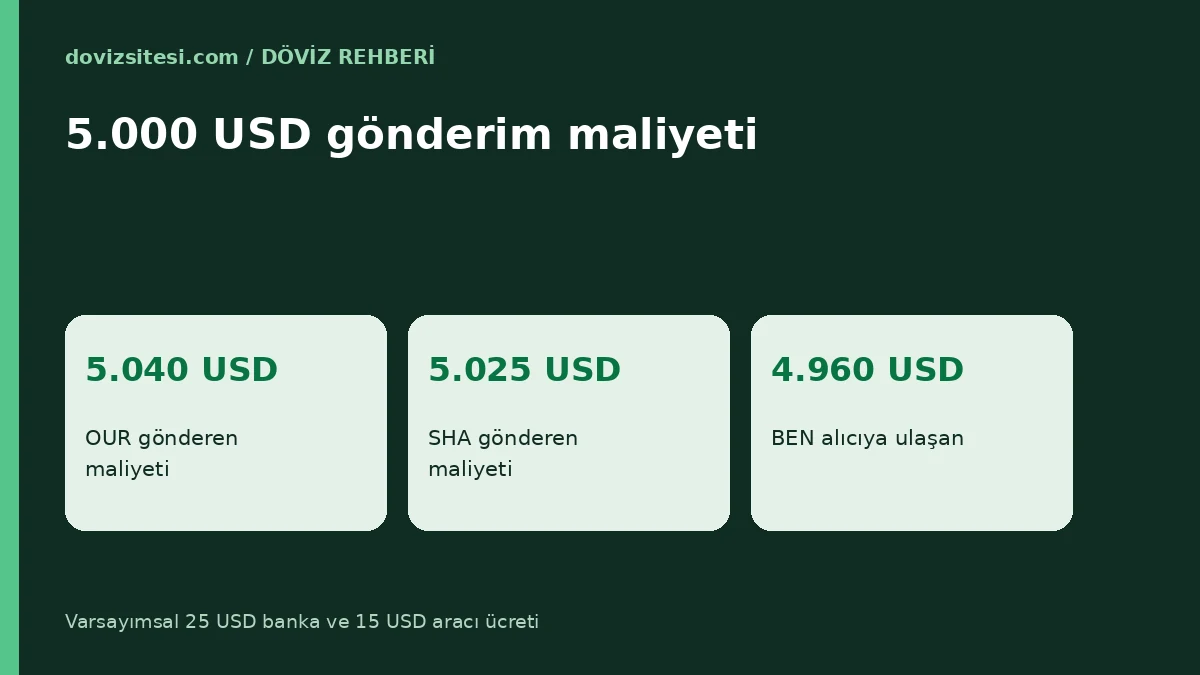
Gönderen banka ücreti 25 dolar, aracı banka kesintisi 15 dolar olsun. Gönderilecek tutar 5.000 dolar.
| Yöntem | Gönderenin toplam maliyeti | Alıcının eline geçen |
|---|---|---|
| SHA | 5.000 + 25 = 5.025 | 5.000 − 15 = 4.985 |
| OUR | 5.000 + 25 + 15 = 5.040 | 5.000 |
| BEN | 5.000 | 5.000 − 25 − 15 = 4.960 |
Tabloda görüldüğü gibi OUR seçeneği gönderene 40 dolar, SHA ise 25 dolar masraf yazar. Alıcı hesabına tam tutarın ulaşması gerekiyorsa, örneğin bir fatura veya eğitim ücretinin eksiksiz ödenmesi isteniyorsa OUR tercih edilir. Tutar önemsizse masrafı paylaşmak daha ekonomik olabilir.
Süre: neden bazen aynı gün, bazen günler sürer?
Havalenin ne kadar süreceği tek bir sayıyla verilemez. Çalışan etkenler arasında bankaların işlem saatleri, farklı saat dilimleri, aracı banka sayısı, uyum kontrolleri ve hafta sonu veya resmî tatiller bulunur. Gün sonu kesim saatinden sonra verilen talimat bir sonraki iş gününe kalabilir. Hafta sonu işlemlerinin genel mantığını hafta sonu döviz işlemleri yazısında bulabilirsiniz.
Bazı bankalar işlemin izlenebilmesi için SWIFT gpi izleme numarası, yani UETR, paylaşır. Bu numara işlemin hangi bankada olduğunu takip etmeyi sağlayabilir. Hizmetin kapsamı, kuruma ve karşı bankaya bağlı olduğundan bankanıza sorun. Süre taahhüdü için bankanızın duyurduğu iş günü ve kesim saatlerini esas alın, internetteki genel ifadeleri değil.
Havale gecikirse önce talimat tarihini, işlem referansını ve alıcı bilgilerini bir arada toplayın. Banka bu kayıtlarla araştırma talebi açabilir. Araştırma süresi ve ücreti kuruma göre değişir.
Kur ayrımı: transfer ücreti ile dönüşüm farkı
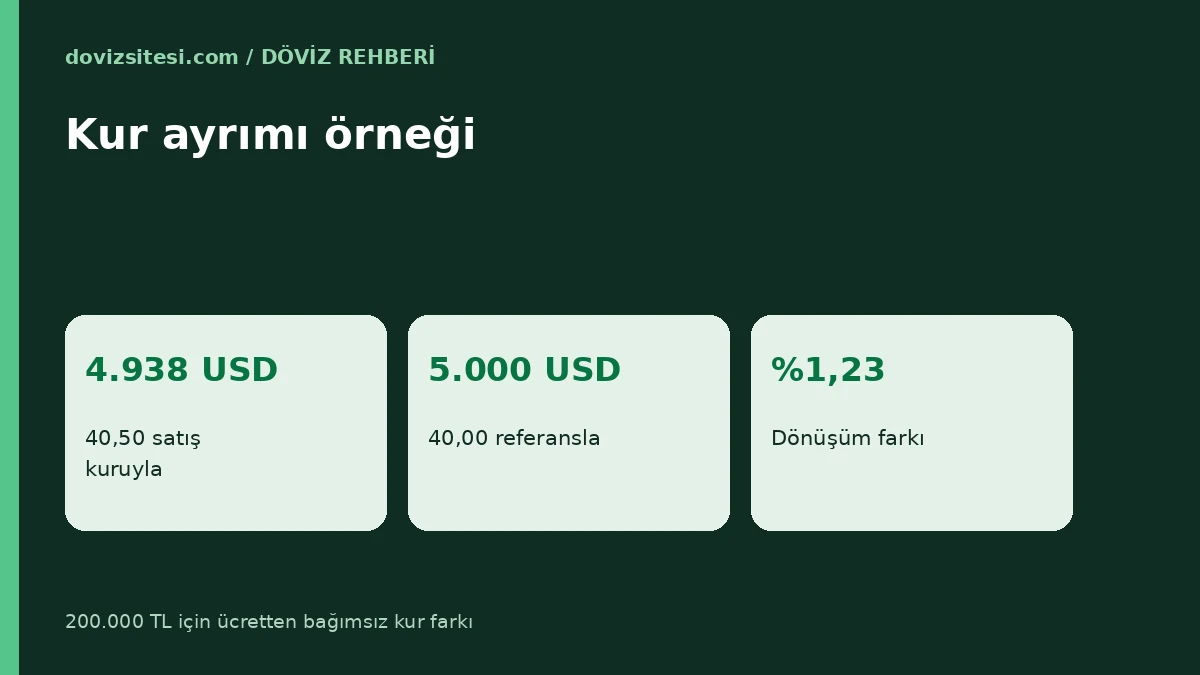
SWIFT havalelerinde iki ayrı maliyet vardır: işlem ücreti ve döviz dönüşümü. TL hesabınızdan dolar göndermek istiyorsanız banka önce TL’yi dolara çevirir. Çevirme sırasında kullanılan satış kuru referans kurdan farklıysa görünmeyen bir maliyet oluşur.
Varsayımsal olarak 200.000 TL tutarını dolara çevirmek istediğinizi düşünelim. Referans kur 40,00 TL ise tutar 5.000 dolara denk gelir. Bankanın satış kuru 40,50 TL ise 200.000 / 40,50 ≈ 4.938,27 dolar elde edersiniz. Aradaki fark yaklaşık 61,73 dolar, yani yaklaşık yüzde 1,23’tür. Bu fark transfer ücretinden bağımsızdır ve işlem belgesinde ayrıca görünmeyebilir. Makasın neden oluştuğunu kur makası yazısından okuyabilirsiniz.
Çözüm olarak döviz hesabınız varsa dönüşümü ayrı yapıp havaleyi yalnız döviz hesabından göndermek mümkündür. Böylece iki maliyeti ayrı görür, teklifleri ayrı kıyaslarsınız. Bankanın TL’den doğrudan dövizli havale hizmeti sunuyorsa fiyatı bu iki bileşene bölerek değerlendirin. Kurum içi komisyonların hesabı için komisyon rehberine bakın.
Aracı banka zinciri bir havaleyi nasıl etkiler?
Varsayımsal bir gönderimi izleyelim. Türkiye’deki banka dolar göndermek için ABD’de hesap tuttuğu bir muhabir bankaya talimat verir. O banka, alıcının bankasının hesap tuttuğu başka bir kuruma, oradan da alıcı bankaya iletir. Dolar işlemlerinin sıklıkla bu tür zincirlerle yürümesi, ücret kesintisinin neden tahmin edilmesi zor bir kalem olduğunu açıklar.
Her halkada üç şey olabilir: işlem aynı gün içinde geçer, kurumun kontrol sırasına girer veya ek bilgi talebiyle durur. İlk durumda alıcı hesabına aynı gün para ulaşabilir; diğer durumlarda süre uzar. Alıcıdan bazen gönderim amacını gösteren bir fatura ya da sözleşme istenmesinin nedeni budur. Belge talebini cevaplamak için gönderici ile alıcının iletişim hâlinde olması süreci kısaltır.
Aracı bankalar ücretlerini işlemden düşebildiği için, tam tutarın ulaşması gerekiyorsa bunu başlangıçta OUR ile istemek yerinde olur. Kesintinin yine de kalabileceğini ve bankanın bunu net garanti edemeyebileceğini unutmayın.
Açıklama alanı ve uyum kontrolleri
Havale talimatındaki açıklama alanı serbest metin gibi görünse de bankanın uyum birimi için önemli bir bilgidir. “Fatura ödemesi”, “eğitim ücreti” veya “aile desteği” gibi açık ifadeler, kontrol sürecini hızlandırabilir. Boş ya da anlamsız açıklamalar ek soru ihtimalini artırır. Açıklamada gerçek durumu yazın; amaçla örtüşmeyen ifade kullanmak hem gecikme hem sorun yaratır.
Yaptırım listeleri ve ülke kısıtlamaları nedeniyle bazı işlemler engellenebilir. Bu kontroller bankanın kendi kararı ve ilgili mevzuata bağlıdır; genel bir kural olarak hangi gönderimin hangi koşulda geçeceğini önceden söylemek mümkün değildir. Şüpheniz varsa gönderimden önce bankanızın ilgili birimine danışın.
Gönderim öncesi kontrol listesi
- Alıcı adını, hesabı veya IBAN’ı ve banka kimliğini belgeden birebir kopyalayın.
- Para birimini kontrol edin; alıcı hesabı farklı bir para biriminde olabilir.
- Masraf kodunu (OUR, SHA, BEN) bilinçli seçin.
- Gönderimin amacına dair açıklama alanını doğru doldurun.
- Bankanın kesim saatini ve işlem gününü öğrenin.
- Fiş ve referans numarasını saklayın.
Eksik veya hatalı bilgi, işlemi geciktiren en yaygın nedenlerden biridir. Ayrıca bankalar kara para aklama ve yaptırım kontrolü kapsamında ek belge isteyebilir. Bu taleplere hızlı yanıt vermek süreyi kısaltır.
İade ve düzeltme durumları
Alıcı hesabı kapalıysa ya da bilgiler uyuşmuyorsa para geri dönebilir. İade sırasında kesintiler genellikle gönderene geri verilmez; aracı bankalar yaptıkları işlemin ücretini tutabilir. Bu yüzden ilk gönderimde dikkatli olmak, ikinci bir işlemin masrafından kaçınmak anlamına gelir.
İade edilen tutar, orijinal para birimine göre hesaplanır ve iade günündeki kurla TL’ye döndürülürse, başlangıçtaki TL tutarınızdan farklı olabilir. Dolayısıyla yalnız kesinti değil, kur farkı da iade sürecinin bir parçasıdır. Döviz hesabında bekleyen tutar kur farkından etkilenmez.
Sık sorulan sorular
SWIFT ile EFT aynı şey midir?
Hayır. EFT genellikle bir ülke içindeki bankalar arası TL transferini ifade eder. SWIFT ise farklı ülkelerdeki bankalar arasındaki mesajlaşmayla ilgilidir.
Transfer ücretini önceden öğrenebilir miyim?
Gönderen bankanın kendi ücretini öğrenebilirsiniz. Aracı veya alıcı banka ücretleri her zaman önceden bilinemez; OUR seçeneği bu belirsizliği azaltabilir.
Hafta sonu gönderirsem ne olur?
Talimat sisteme girilebilir ancak bankalar arası işlem genellikle iş günlerinde ilerler. Kesin süre için bankanızın duyurusuna bakın.
SWIFT numarası ile BIC aynı mıdır?
Günlük dilde aynı şey kastedilir. BIC, bankayı tanımlayan 8 veya 11 karakterlik koddur.
Kaynak ve yöntem
Rehber, uluslararası havale mesajlaşmasının genel işleyişini ve masraf kodlarını açıklayan bir çerçeve sunar; ayrıntılı ücret ve süre bilgisi kuruma özeldir. Resmî ağ bilgisi için SWIFT sitesine, merkez bankası düzenlemeleri için TCMB sitesine bakabilir, gönderim yapacağınız bankanın güncel tarifesini ve ilgili mevzuatı kontrol edebilirsiniz. Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.