Döviz Transferinde IBAN ve BIC Kontrolü
Döviz transferinde alıcı bilgilerinin tek bir karakteri bile hatalıysa para geç ulaşabilir, kesinti yaşayabilir ya da geri dönebilir. IBAN hesabı, BIC ise alıcı bankayı tanımlar; ikisinin birlikte ve belgeden birebir kopyalanarak kullanılması gerekir. Bu yazıda iki kodun yapısını, basit doğrulama yöntemlerini ve hatalı girişin maliyetini varsayımsal örneklerle ele alıyoruz.
IBAN nedir ve neyi tanımlar?
IBAN, uluslararası banka hesap numarası standardıdır. Bir ülkedeki hesabı, yurt dışından da tanınabilecek biçimde tek bir dizide ifade eder. Dizi ülke kodu olan iki harfle başlar, ardından iki kontrol hanesi gelir; geri kalan kısım ülkenin kendi banka ve hesap numaralandırma düzenine aittir. Türkiye IBAN’ı 26 karakterden oluşur: TR harfleri, iki kontrol hanesi, beş haneli banka kodu, bir yedek hane ve on altı haneli hesap numarası.
Her ülkenin IBAN uzunluğu farklıdır. Bu yüzden karakter sayısı, ilk kontrolünüzdür. Türkiye için 26’dan farklı bir uzunluk girdiyseniz hata vardır. Birçok bankacılık uygulaması bu uzunluk denetimini kendiliğinden yapar, fakat form dışı e-posta veya mesajla gelen bilgilerde bu kontrol sizin sorumluluğunuzdur.
IBAN yazarken boşluklar okunabilirlik içindir; çoğunlukla dörtlü gruplar hâlinde gösterilir. Kopyalarken boşlukları silmek ya da bırakmak sistemden sisteme değişir. Formda alan uyarı veriyorsa boşluksuz giriş yapın. IBAN’daki “0” rakamı ile “O” harfini birbirine karıştırmak yaygın bir hatadır; belgede gördüğünüz karakteri kopyalamak, el ile yazmaktan güvenlidir.
BIC nedir? SWIFT kodu ile ilişkisi
BIC, bankayı tanımlayan 8 veya 11 karakterli koddur ve günlük konuşmada SWIFT kodu diye anılır. İlk dört karakter banka kodunu, sonraki iki karakter ülke kodunu, sonraki iki karakter konumu gösterir; varsa son üç karakter şubeyi belirtir. 8 karakterli kod genellikle ana ofisi temsil eder. Mesajlaşma ağının yapısı için SWIFT transferi rehberine bakabilirsiniz.
Aynı bankanın farklı ülkelerde farklı BIC kodları olabilir. Bu yüzden yalnız banka adını arayıp ilk gördüğünüz kodu kullanmak risklidir. Alıcının size verdiği BIC’i esas alın, emin olamıyorsanız banka şubesinden ya da internet bankacılığındaki hesap bilgisi ekranından teyit edin. IBAN’ı doğru girdiğiniz hâlde BIC’i yanlış girerseniz, işlem sistem tarafından reddedilmese bile yönlendirme sorunları yaşanabilir.
Avrupa ülkeleri arasındaki bazı euro transferlerinde yalnız IBAN yeterli olabilir; ancak Avrupa dışına yapılan işlemlerde BIC çoğunlukla gerekir. Hangi bilginin zorunlu olduğunu gönderim formu belirtir.
Kontrol hanelerinin mantığı: mod 97 örneği
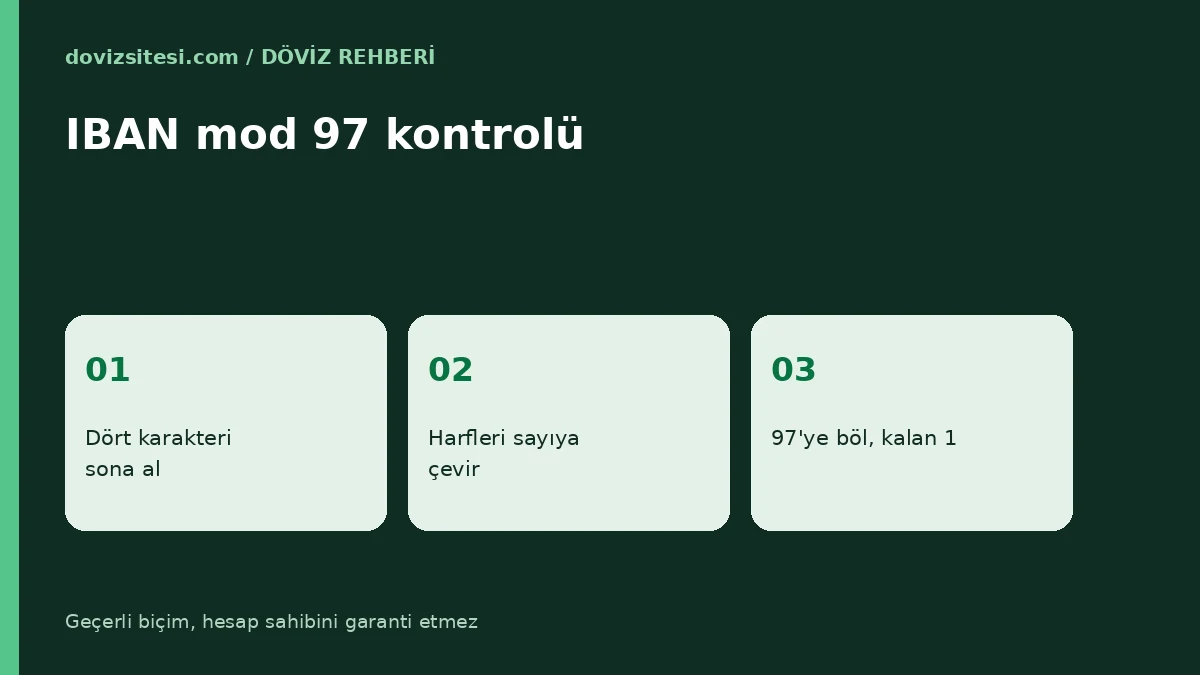
IBAN’ın iki kontrol hanesi rastgele değildir; yazım hatalarını yakalamak için hesaplanmış bir sayıdır. Standart yöntem şöyle işler:
- İlk dört karakteri dizinin sonuna taşıyın.
- Harfleri sayıya çevirin: A=10, B=11, … Z=35.
- Oluşan uzun sayıyı 97’ye bölün.
- Kalan 1 ise IBAN biçimsel olarak geçerlidir.
Standartta yaygın olarak kullanılan Birleşik Krallık örnek IBAN’ı olan GB82 WEST 1234 5698 7654 32 ile deneyelim. İlk dört karakter sona taşınınca WEST12345698765432GB82 olur. W=32, E=14, S=28, T=29, G=16, B=11 olarak çevrildiğinde 3214282912345698765432161182 sayısı elde edilir. Bu sayı 97’ye bölündüğünde kalan 1 çıkar; yani kontrol geçerlidir. Bu bir eğitim örneğidir, gerçek bir hesap değildir.
Tek hatayı yakalamak
Aynı IBAN’da son iki rakamı yanlışlıkla ters yazalım: GB82 WEST 1234 5698 7654 23. Aynı yöntemle hesaplandığında kalan 49 çıkar ve kontrol başarısız olur. Bitişik iki rakamı kaydırmak da benzer sonuç verir. GB82 WEST 1234 5689 7654 32 örneğinde kalan 36’dır. Mod 97 yöntemi çoğu tek karakter hatasını ve bitişik karakter yer değişimini yakalar. Ancak kontrol haneleri doğru olan bir IBAN’ın gerçek kişiye ait olduğunu garanti etmez; kontrol yalnız yazımı sınar.
Dolayısıyla biçim kontrolü gerekli ama yetersizdir. IBAN’ın sahibinin adının size verilen isimle uyuşup uyuşmadığını bankanın isim doğrulama özellikleri veya alıcıyla ayrı bir kanaldan teyit etmek gerekir. Bu konudaki güvenlik pratiklerini döviz dolandırıcılığından korunma rehberinde ayrıca bulabilirsiniz.
Hatalı bilginin maliyeti: varsayımsal örnek
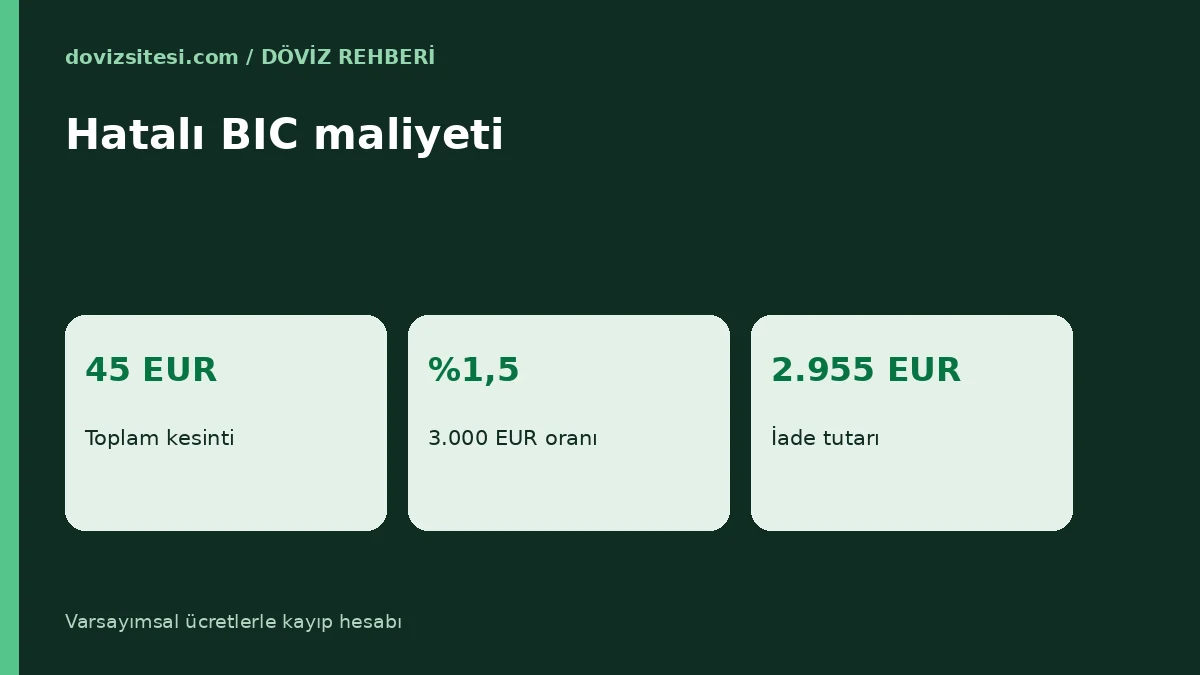
3.000 euroluk bir ödemeyi yanlış BIC nedeniyle iade aldığınızı düşünelim. Gönderen banka ücreti 20 euro, aracı banka kesintisi 15 euro ve iade işlem ücreti 10 euro olsun. Toplam kayıp 20 + 15 + 10 = 45 euro olur. Bu tutar, gönderimin yüzde 1,5’ine denk gelir. Üstelik ödeme gününü kaçırdığınız bir fatura için gecikme faizi veya ek masraf doğabilir.
Aynı hata iki kez tekrarlanırsa kayıp 90 euroya çıkar. Daha önemlisi iade günündeki kurla TL’ye dönen tutar farklı olabilir. Varsayımsal olarak 3.000 euroyu 50,00 TL kurla almışsanız maliyetiniz 150.000 TL’dir; iade edilen 2.955 euroyu iade günü 49,50 TL’den bozdurursanız 146.272,50 TL elde edersiniz. Böylece kesinti ve kurdan oluşan toplam fark 3.727,50 TL’ye yaklaşır. Aracı bankanın kesintisinin gerçek tutarı önceden bilinemeyeceğinden bu örnek yalnız büyüklük fikri vermek içindir.
Gönderim öncesi doğrulama sırası
- IBAN uzunluğunu ülkeye göre kontrol edin.
- IBAN’ı belgeden kopyalayın, elle yazmayın.
- BIC’i alıcının bankasından yazılı olarak alın.
- Hesap sahibi adını, bankanın isim doğrulama imkânı varsa kullanarak teyit edin.
- Para birimini onaylayın; hesap euro yerine dolar olabilir.
- İlk kez gönderdiğiniz alıcıya küçük tutarlı bir deneme işlemi yapmayı düşünün; bu seçenek ücret getireceği için maliyetini tartın.
- İşlem dekontunu ve referans numarasını saklayın.
Alıcı bilgilerinin e-postayla değiştiği durumlarda mutlaka telefonla veya önceden bildiğiniz bir kanaldan teyit alın. Fatura sahtekârlığı, IBAN değiştirme yoluyla gerçekleşen yaygın dolandırıcılık biçimlerindendir. Gönderim öncesi bankanın kesim saatini ve iş günü takvimini kontrol etmeniz de süreç açısından yararlıdır; ayrıntılar için hafta sonu işlemleri yazısına göz atabilirsiniz.
Kayıtlı alıcı listesi ve tekrarlayan ödemeler
Düzenli ödeme yapan biri için alıcı bilgilerini bankanın kayıtlı alıcı listesine eklemek zaman kazandırır, ancak bu liste de hata kaynağı olabilir. Alıcı bankasını veya hesabını değiştirmişse eski kayıt çalışmaya devam eder ve para eski hesaba gider. Her ödemeden önce kayıtlı IBAN’ın son dört hanesini son fatura veya sözleşmeyle karşılaştırmak ucuz ve etkili bir alışkanlıktır.
Alıcının bilgilerini güncellediğini bildiren bir mesaj aldığınızda, mesajdaki iletişim bilgilerini kullanmayın. Daha önce elinizde bulunan telefon numarasını arayın veya resmî sitedeki iletişim kanalını kullanın. Yeni IBAN’ın ilk ödemesini mümkünse küçük bir tutarla sınayın. Deneme tutarı alıcı tarafından teyit edildiğinde asıl ödemeyi gönderebilirsiniz.
Varsayımsal örnek: deneme gönderimi ne zaman mantıklı?
Aylık 8.000 euroluk bir hizmet bedeli ödeyen kişi, yeni IBAN aldığında önce 100 euro gönderir. Gönderen banka ücreti 20 euro, aracı kesinti 10 euro olsun; deneme maliyeti 30 euro olur. Ardından asıl 7.900 euro (kalan tutar) ayrıca gönderilir ve bu kez ücret yine 20 euro artı 10 euro eder. Toplam ücret 60 euro olur, yani tek gönderimin ücretinin iki katıdır. Buna karşılık 8.000 euroluk yanlış bir gönderimin geri alınma riski, 30 euroluk ek maliyete kıyasla çok büyüktür. Böyle bir hesap, tutar büyüdükçe deneme işleminin neden savunulabilir olduğunu gösterir; küçük tutarlarda ise ek masraf anlamsız olabilir.
Hata fark edildiğinde ilk yapılacaklar
Yanlış IBAN ya da BIC girdiğinizi gönderimden sonra fark ettiyseniz zaman kritik hâle gelir. Önce bankanızı arayarak işlemin henüz iletilip iletilmediğini sorun. İşlem durdurulabiliyorsa iptal talebi verin. İletilmişse alıcı bankadan iade talep edilmesi gerekir; bu süreç bankalar arası yazışma gerektirdiği için günler alabilir.
Başvuruda işlem referansı, tutar, tarih, gönderdiğiniz IBAN ve BIC ile doğru bilgiyi birlikte sunun. Yanlış hesap bir başka kişiye aitse para ancak o kişinin onayıyla veya bankanın süreciyle geri dönebilir. Bu süreç hakkında hukuki sonuçlar için kendi bankanızın bilgilendirmesini ve ilgili mevzuatı kontrol edin.
Sık sorulan sorular
IBAN ile hesap numarası aynı mıdır?
Hayır. Hesap numarası, IBAN’ın içindeki bir kısımdır. IBAN ülke kodu, kontrol hanesi ve banka kodunu da içerir.
BIC’i yanlış yazarsam para kaybolur mu?
Genellikle kaybolmaz ancak gecikebilir ya da iade edilebilir. Kesintiler iadeye rağmen geri alınmayabilir.
Her transferde BIC gerekir mi?
Zorunlu olup olmadığı ülkeye ve gönderim türüne göre değişir. Gönderim formundaki zorunlu alanlara bakın.
IBAN’ı bir internet sitesinden doğrulayabilir miyim?
Biçimsel doğrulama yapan araçlar vardır, ancak hesap bilgilerinizi üçüncü taraf sitelere girmek mahremiyet riski taşır. Bankanızın kendi doğrulama özelliğini tercih edin.
Kaynak ve yöntem
Anlatım, uluslararası hesap numarası standardı ve banka tanımlama kodlarının genel yapısına dayanır; mod 97 örneği eğitim amacıyla yaygın kullanılan örnek IBAN ile Python’da doğrulanmıştır. Türkiye’deki ödeme sistemleri ve düzenlemeler için TCMB, mesajlaşma ağı için SWIFT sitelerine bakabilirsiniz. Gerçek işlemde bankanızın güncel kuralları belirleyicidir. Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.