Döviz İşlemlerinde Dolandırıcılıktan Korunma
Döviz işlemlerinde dolandırıcılık, çoğu zaman gelişmiş bir teknik saldırı olarak değil, acele ettiren bir teklif, güven veren bir ekran görüntüsü ve geri alınması zor bir ödeme adımı olarak ortaya çıkar. Kur, mağdurun fiyat avantajı aradığı yerdir; dolandırıcı da bu beklentiye hitap eder. Bu rehber, kurum adı vermeden ve kesin hukuki iddialarda bulunmadan, dolandırıcılığa karşı kendi kontrol listenizi nasıl oluşturacağınızı gösterir.
Aşağıdaki sayısal örnekler varsayımsaldır. Hedef, hangi tekliflerin kontrol gerektirdiğini aritmetikle ayırt edebilmektir. Resmî bir yasal sınır, ücret ya da süre bilgisi verilmiyor; bunlar için kurumunuzun ve ilgili mevzuatın güncel metinleri esas alınmalıdır.
Neden döviz işlemleri hedef olur?
Döviz tutarları genellikle büyüktür, fiyat sürekli değişir ve kullanıcılar bankadan daha iyi bir kur bulma beklentisi taşır. Bu üç özellik dolandırıcıya şu avantajı verir: fiyat karşılaştırması zor olduğundan “piyasanın üstünde” bir teklif makul görünebilir. Ayrıca yurt dışı transfer, elden teslim ve kripto benzeri yollar geri dönüşü zor adımlar içerebilir.
Başvurulan senaryolar çeşitlidir ama ortak noktaları vardır: baskı, gizlilik ve alışılmadık ödeme kanalı. “Bu fiyat yarın yok”, “kimseye söylemeyin”, “ücreti önce yatırın” cümlelerinden biri duyuluyorsa durup kontrol etmek gerekir. Kimlik bilgisi, tek kullanımlık şifre veya kart doğrulama kodu isteyen hiçbir meşru kurum bunu telefonda ya da mesajla talep etmez; bu kural genel güvenlik ilkesidir.
Fiyat sapmasını sayıyla ölçmek
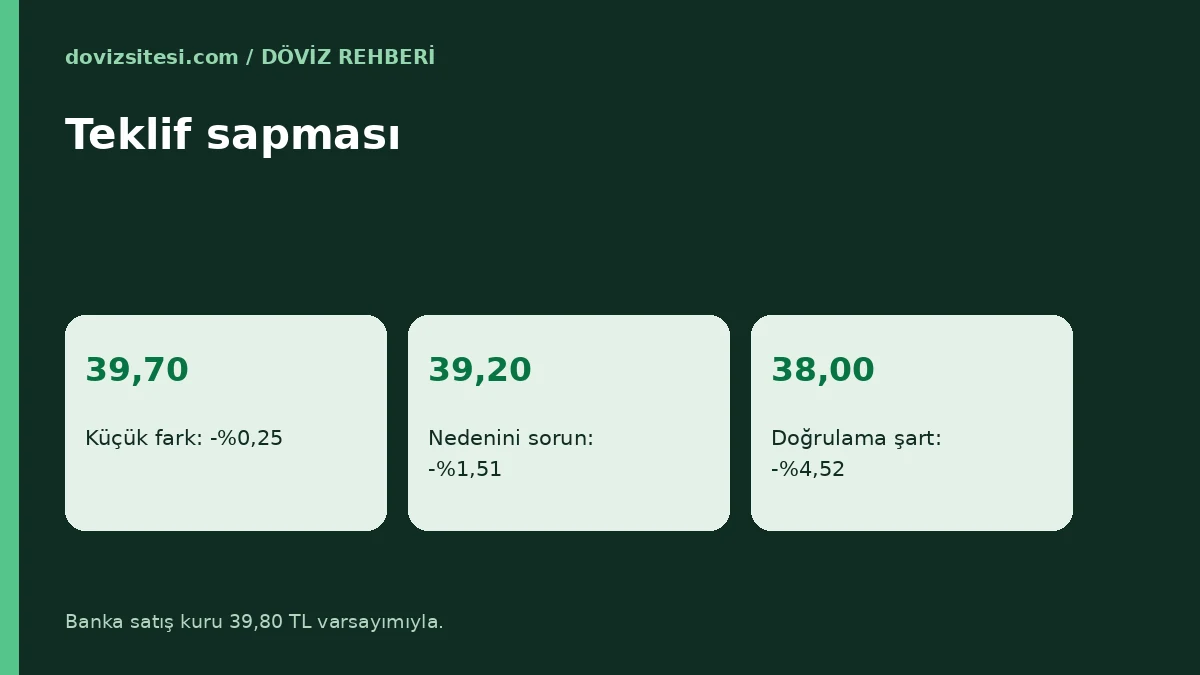
İlk savunma, teklifi referansa göre yüzde olarak ifade etmektir. Varsayımsal örnek: bankanın size dolar satış fiyatı 39,80 TL olsun ve 4.000 dolar almak istiyorsunuz. Farklı kaynaklardan gelen teklifleri karşılaştıralım.
| Teklif (TL) | Bankaya göre fark | 4.000 dolarda fark (TL) | Değerlendirme |
|---|---|---|---|
| 39,70 | -%0,25 | 400 | Küçük fark, kontrol edilebilir |
| 39,20 | -%1,51 | 2.400 | Nedenini sorun |
| 38,00 | -%4,52 | 7.200 | Olağan dışı, doğrulama şart |
Tablo bir kural vermez; yalnızca “fark büyüdükçe soru sayısı artmalı” ilkesini gösterir. Küçük fark, farklı kanal veya saat nedeniyle olabilir. Çok büyük fark ise karşı tarafın bir bedeli başka yerden tahsil edeceğini ya da işlemin gerçek olmadığını düşündürür. Ayrıca bankanın “satış” kuru ile referans bülten kuru aynı şey değildir; hangi fiyatı kıyasladığınızı bilmeniz gerekir. TCMB bülteni nasıl okunur rehberi bu ayrımı açıklar.
Satan taraf için aynı mantık tersine çalışır. 4.000 dolarınızı satmak istiyorsunuz ve bankanın alış fiyatı 39,80 olsun. Biri 41,00 teklif ederse fark yüzde 3,01, toplamda 4.800 TL’dir. Piyasa fiyatının üstünde alıcı bulmak cazip görünür ama bu tür fark, çoğu zaman sahte ödeme belgesi veya geri çağrılabilir transfer ile birlikte gelir.
Beklenen kayıp mantığı: küçük kazanç, büyük risk
Cazip teklifleri bir karar problemi olarak da ele alabilirsiniz. Önceki satış örneğinde piyasa üstü teklifin getirdiği fazladan kazanç 4.800 TL’dir. Teslim edilen tutarın değeri ise 4.000 × 39,80 = 159.200 TL’dir. Teklifin kendi başına anlamlı olması için dolandırılma olasılığının kazancın toplam tutara oranından küçük kalması gerekir: 4.800 / (4.800 + 159.200) ≈ yüzde 2,9.
Başka bir deyişle, işlemin sahte çıkma ihtimali yüzde 3’ten yüksekse teklif ortalamada zarar ettirir. Bu eşik kesin bir olasılık hesabı değildir; ama fazladan kazancın yüzde birkaç düzeyinde, kaybın ise tüm tutar olduğunu göstererek “küçük fark için büyük risk” ilişkisini görünür kılar. Karşı tarafın kimliğini doğrulayamıyorsanız ihtimali düşük sayma lüksünüz yoktur.
Yaygın senaryolar ve işaretleri
Sahte kur avantajı
Sosyal medyada veya mesajlaşma uygulamalarında “bankadan daha iyi kur” vaadi yapılır. Karşı taraf önce küçük bir test işlemi önerebilir; güven oluştuktan sonra büyük tutar ister. İşaret: kurum, ruhsat veya adres bilgisi doğrulanamıyor ve ödeme bireysel hesaba isteniyor. Döviz bürosunda ya da bankada işlem yapacaksanız döviz bürosu rehberi ile bankadan döviz alma yazısındaki belgeleri ve fiş bilgilerini inceleyin.
Ön ücret talebi
Bir işlem için “vergi”, “teminat”, “kimlik doğrulama” gibi adlarla peşin ücret istenir. Örnek: 4.000 dolar karşılığı 159.200 TL olan bir işlemde yüzde 2 ön ücret 3.184 TL eder. Ücret yatırıldıktan sonra yeni bir engel çıkar ve ödeme sürekli ertelenir. Meşru kurumlar ücretlerini işlem belgesinde ve sözleşmede açıkça gösterir; bilinmeyen kişiye yapılan ayrı ödeme bir uyarıdır.
Sahte dekont ve geri çağrılabilir ödeme
Alıcı, ödemeyi yaptığını gösteren bir ekran görüntüsü gönderir. Ekran görüntüsü hesabınıza para geçtiğinin kanıtı değildir. Önemli olan, kendi hesap hareketlerinizde tutarın gerçekten kullanılabilir olduğunu görmektir. Bazı uluslararası transferlerde işlem geri çağrılabilir; bu nedenle yabancı ödemeyi aldığınızı sandığınız anda dövizi teslim etmeyin. SWIFT transferi yazısında transferin aşamalarını okuyabilirsiniz.
IBAN değiştirme
Fatura veya sözleşme e-postasını ele geçiren dolandırıcı, ödeme bilgilerini kendi hesabıyla değiştirir. Dövizli ödeme yapacaksanız hesap bilgisini bilinen ikinci bir kanaldan, örneğin telefonla doğrulayın. IBAN ve BIC kontrolü rehberi hesap bilgisinin hangi kısımlarının neyi gösterdiğini anlatır; IBAN yapısının geçerli görünmesi hesabın doğru kişiye ait olduğunu göstermez.
Dijital kanallar ve sahte görünümler
Dolandırıcılar sahte web siteleri ve uygulama mağazası taklitleri de kullanır. Adres çubuğundaki alan adının harf harf doğru olduğunu, sayfanın size ulaşan bağlantıdan değil kendi yazdığınız ya da kayıtlı adresten açıldığını kontrol edin. Kısaltılmış bağlantılar, hedefi gizlediği için ek temkin gerektirir.
Sosyal medyada “yatırım danışmanı” veya “kur uzmanı” adıyla gelen mesajlarda, grup içindeki paylaşımların çoğu aynı hesaplara ait olabilir. Başkalarının “kazandım” yorumları doğrulanabilir bir kanıt değildir. Ayrıca hesap işletim izni, uzaktan erişim programı ya da ekran paylaşımı isteyen kişiler, bankacılık uygulamanıza erişim kazanmaya çalışıyor olabilir; bu istekleri reddedin.
Mobil bankacılıkta işlem bildirimlerini, giriş uyarılarını ve limit ayarlarını açık tutmak savunmanızı güçlendirir. Telefon numarası değişikliği, yeni cihaz eklenmesi gibi uyarıları ciddiye alın. Ayarların ayrıntıları kurumdan kuruma değiştiği için güncel seçenekleri bankanızın uygulamasından kontrol edin.
Kendi kontrol listenizi kurun
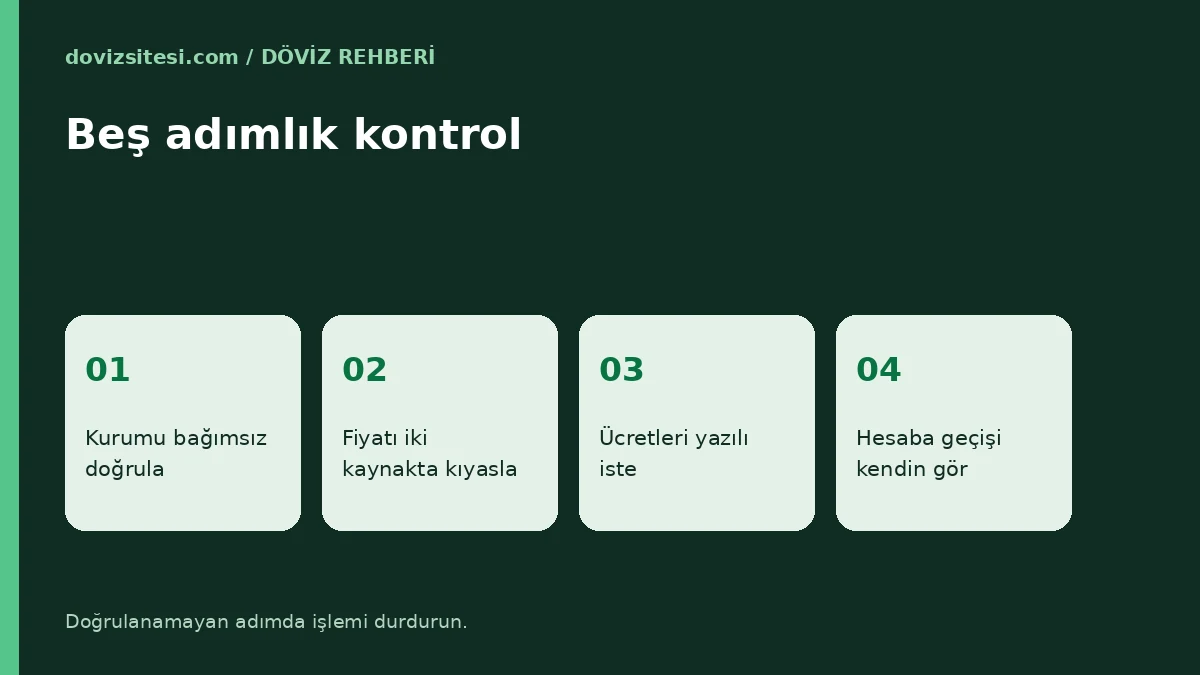
İşlem öncesi beş adımlık bir liste, hataların çoğunu önler.
- Kurumu bağımsız yoldan bulun: ilgili kurumun resmî ana sayfası veya sizde kayıtlı telefon.
- Fiyatı iki kaynakta kontrol edin ve farkı yüzde olarak yazın.
- Tüm ücretleri işlem öncesi yazılı olarak isteyin.
- Ödemeyi yalnızca işlem sahibinin adına açık hesaba yapın; kişisel hesaba şüpheyle bakın.
- Karşıdan para beklerken hesaba geçtiğini kendi uygulamanızdan doğrulayın.
Bir adım doğrulanamazsa işlemi durdurmak, kaçırılan teklifin bedelinden ucuzdur. Kaçırılan avantaj gerçekse aynı koşul doğrulama sonrasında da geçerli olur; kaçırdığınız şey çoğunlukla dolandırıcının koyduğu süre baskısıdır.
Kartla yurt dışı işlemlerde dikkat
Kart işlemlerinde bazı terminaller ödemeyi TL ya da yerel para olarak seçtirir. Bu seçim fiyat ve ücret farkı doğurabilir; ayrıntı için DCC nedir? yazısına bakın. Dolandırıcılık açısından önemli nokta, kart bilgisinin sahte sayfalara girilmemesi ve işlem bildirimlerinin açık tutulmasıdır. Beklenmedik bir işlem bildirimi gelirse hemen kartın bankasıyla iletişime geçip kartı kapatma ve itiraz seçeneklerini sorun.
Şüphelendiğinizde ne yapmalı?
Ödeme yaptıysanız önce bankanızı arayarak işlemi bildirin; hızlı bildirim bazı durumlarda süreci kolaylaştırabilir, ancak her işlemde geri alma garantisi yoktur. Ardından ekran görüntülerini, mesajları, hesap bilgisini ve zamanı saklayın. Resmî başvuru kanalları için e-Devlet ve ilgili kolluk birimlerinin güncel yönlendirmelerine bakın. Şifre veya kodu paylaştıysanız ilgili hesabın parolasını değiştirin ve bankanıza söyleyin.
Sık sorulan sorular
Piyasa üstü fiyat her zaman dolandırıcılık mıdır?
Hayır, ama her zaman açıklama gerektirir. Fiyat farkının kaynağı kanal, miktar veya zaman olabilir. Açıklama yok, ödeme kanalı belirsizse temkin gerekir.
Ekran görüntüsü dekont yerine geçer mi?
Hayır. Gerçek doğrulama, kendi hesabınızda tutarın görünmesidir. Ekran görüntüsü kolaylıkla düzenlenebilir.
Küçük bir deneme işlemi güven verir mi?
Tek başına vermez. Dolandırıcılar güven kazanmak için küçük işlemi sorunsuz tamamlayabilir. Kurumun bağımsız doğrulaması, deneme sonucundan daha önemlidir.
Kaynak ve yöntem
Genel güvenlik ilkeleri, kurumların kullanıcıya yönelik bilgilendirme yaklaşımlarına uygun olarak derlendi. Resmî ana sayfalar: TCMB, e-Devlet ve SWIFT. Yüzde ve tutar hesapları Python ile doğrulandı. Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.