Bankadan Döviz Alırken Nelere Bakılır?
Bankadan döviz almadan önce bakılacak ilk şey ekrandaki kurun satış fiyatı olup olmadığıdır. Ardından işlem kanalı, ücretler, teslim biçimi ve hesaba geçecek net tutar kontrol edilir. Aynı gün aynı bankada bile şube, mobil uygulama ve telefon kanalı farklı fiyat gösterebilir. Bu yüzden karar yalnızca "kur düşük görünüyor" izlenimine değil, ödeyeceğiniz toplam TL tutarına dayanmalıdır.
Rehberdeki sayılar varsayımsal örneklerdir. Amaç, teklifleri aynı ölçüyle karşılaştırmayı göstermektir; bir bankanın gerçek fiyatını veya güncel piyasayı yansıtmazlar.
İşleme başlamadan önce netleştirilecek dört soru
Bankaya gitmeden ya da uygulamayı açmadan önce kendinize şunları sorun: Hangi para birimine ihtiyacım var, ne kadar, ne zaman ve hangi biçimde? Bu dört cevap fiyat kadar önemlidir. Hesaba yatacak döviz ile elden teslim edilecek banknot aynı ürün değildir; ilkinde havale ve hesap giderleri, ikincisinde efektif ve döviz farkı devreye girer.
Tutarı da önceden yazın. Küçük işlemlerde sabit ücret, büyük işlemlerde yüzdelik komisyon ağır basar. Beklenen tutar belli değilse banka görevlisine "yaklaşık şu kadar alacağım" demek, size uygun kanalı anlatmasını kolaylaştırır. Kimlik ve hesap bilgisi gibi gerekli belgeleri de yanınıza almanız işlemi uzatmaz, hızlandırır.
Ekrandaki kuru doğru okumak
Bir bankanın kur ekranında iki fiyat bulunur: alış ve satış. Siz döviz alıyorsanız banka size satış yapar, dolayısıyla satış fiyatı geçerlidir. Döviz bozdurursanız banka sizden alır ve alış fiyatı kullanılır. Yanlış sütunu okumak, bütçenizi sessizce hatalı kurmanın en yaygın yoludur. Farkın nedeni için alış satış farkı rehberine bakabilirsiniz.
Kur tablosunun tarih ve saatini de okuyun. Gün içinde yenilenen bir ekran ile sabit bir şube panosu aynı anı göstermez. Ekran görüntüsü aldıysanız saat bilgisi görünür olsun; sonradan itiraz etmeniz gerekirse hangi teklifle işlem yaptığınızı kanıtlamanız kolaylaşır.
Referans kur ile müşteri kuru
Merkez bankasının yayımladığı gösterge kurlar bir karşılaştırma ölçüsüdür, bankanın size uygulayacağı fiyat değildir. Banka kendi maliyetini, riskini ve rekabet durumunu ekleyerek müşteri fiyatını belirler. Referans ile müşteri satış fiyatı arasındaki yüzde farkı bir kez hesaplarsanız, farklı kurumların tekliflerini aynı ölçüyle okuyabilirsiniz. Referans verinin nasıl okunacağı TCMB kurlarının okunması başlığında anlatılıyor.
Toplam maliyeti hesaplamak
Karşılaştırmanın doğru yolu her teklif için "bu işlem sonunda kaç TL çıkacak?" sorusunu yanıtlamaktır. Kur, komisyon, masraf ve varsa vergi gibi kalemleri tek toplamda birleştirin.
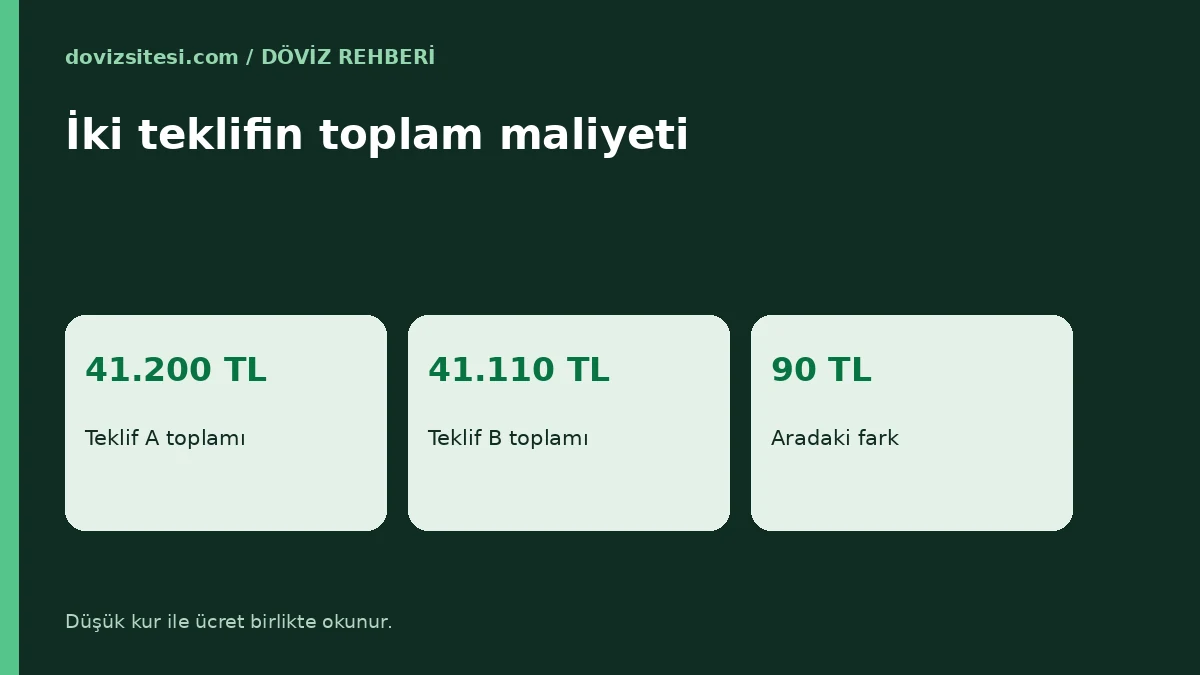
Varsayımsal örnek 1: iki teklifin kıyası. 1.000 dolar almak istiyorsunuz.
- Teklif A: satış kuru 41,20 TL, ayrıca ücret yok. Toplam: 1.000 × 41,20 = 41.200 TL.
- Teklif B: satış kuru 41,05 TL, işlem ücreti 60 TL. Toplam: 1.000 × 41,05 + 60 = 41.110 TL.
- Fark: 41.200 − 41.110 = 90 TL. Kuru düşük olan teklif, ücreti eklendikten sonra da daha ucuz kalmıştır.
Aynı örnekte ücret 120 TL olsaydı B teklifinin toplamı 41.170 TL olurdu ve fark 30 TL'ye inerdi. Eşik, ücretin kur farkı çarpı miktar kadar olduğu noktadır; yani kur farkı 0,15 TL ve miktar 1.000 dolar ise 150 TL'nin altındaki sabit ücret B'yi avantajlı bırakır. Tutar küçüldükçe bu eşik de küçülür.
| Kalem | Teklif A | Teklif B |
|---|---|---|
| Satış kuru | 41,20 | 41,05 |
| Döviz tutarı | 1.000 USD | 1.000 USD |
| İşlem ücreti | 0 TL | 60 TL |
| Toplam ödeme | 41.200 TL | 41.110 TL |
| Efektif kur | 41,200 | 41,110 |
Efektif kur satırı, toplam ödemenin aldığınız dövize bölünmesiyle bulunur. Bu tek sayı, farklı ücret yapılarını yan yana koymanın en sade yoludur.
Kanal seçimi: şube, mobil uygulama, telefon
Şubede işlem genellikle danışmanlık imkânı sağlar, ama zaman ve bazen farklı fiyat anlamına gelir. Mobil uygulama ve internet bankacılığı çoğunlukla anlık fiyat gösterir, kullanıcıya ücretleri açıkça listeler. Telefon bankacılığında fiyatı sözlü olarak aldığınızda işlem öncesi kuru ve toplam tutarı teyit ettirmek gerekir. Hangi kanalın hangi koşulla çalıştığı kurumdan kuruma değişir; güncel koşulları bankanızın duyurularından ve tarifelerinden öğrenin.
Hafta içi ve hafta sonu fiyatlama farkı olabileceğinden, işlemi hangi gün yapacağınızı hafta sonu döviz işlemleri rehberiyle birlikte değerlendirin.
Hesaba döviz mi, elden banknot mu?
Hesaba döviz almak, parayı hesapta tutacaksanız veya yurt dışına havale gönderecekseniz mantıklıdır. Elden banknot almak ise seyahat gibi fiziksel ihtiyaçlarda gündeme gelir. Banknot teslimi için bazı şubelerde stok, randevu veya ek ücret söz konusu olabilir; bunları işlemden önce sorun. Teslim edilecek banknotların cinsini, yeni baskı ve temiz olup olmadığını teslim anında kontrol edin; sayarak ve fiş tutarıyla eşleştirerek teslim alın.
Döviz hesabından banknot çekmeyi planlıyorsanız hesapta yeterli bakiye ve çekim limitinin olup olmadığını öğrenin. Limit, ücret ve belge gibi somut koşullar mevzuata ve bankanın tarifesine bağlıdır; burada rakam vermek yerine güncel şartları şube veya resmî internet sitesinden doğrulamanızı öneririz.
Aynı gün geri dönüş senaryosu: makas maliyeti
Bazen döviz alıp kısa süre sonra bozdurmanız gerekebilir. O durumda makası bir kez değil, iki kez ödersiniz.
Varsayımsal örnek 2: gidiş dönüş maliyeti. Bankanın dolar alış kuru 40,10 TL, satış kuru 40,90 TL olsun. 500 dolar alıp aynı gün geri bozdurursunuz.
- Alış maliyeti: 500 × 40,90 = 20.450 TL.
- Geri bozdurma geliri: 500 × 40,10 = 20.050 TL.
- Kur değişmese bile kayıp: 20.450 − 20.050 = 400 TL.
- Yüzdesi: 400 / 20.450 ≈ %1,96.
Yani bu varsayımda dolar, ancak alış satış makasını aşan bir değer artışı yaşarsa sizi başa baş noktasından kurtarır. Kısa vadeli ihtiyaçlarda bu çerçeve, işlemin gerçekten gerekli olup olmadığını sorgulatır. Makasın nedenleri için kur makasının açılması yazısına göz atın.
Büyük tutarlarda fiyat teyidi ve parçalı alım
Tutar büyüdükçe kur farkının TL etkisi hızla artar. 50.000 dolarlık bir işlemde 0,05 TL'lik fark bile 2.500 TL eder; bu nedenle büyük işlemlerde şube müdürüne ya da ilgili portföy yöneticisine "bu tutar için özel fiyat alabilir miyim?" diye sormak makuldür. Cevap olumsuz olabilir, ama sorunun maliyeti yoktur. Özel fiyat verilirse tutarı, geçerlilik süresini ve işlemin hangi kanalda yapılacağını yazılı ya da kayıtlı biçimde teyit edin.
Parçalı alım düşüncesi ise başka bir sorudur. İhtiyacınız belli bir tarihte belli tutarsa tamamını tek seferde almak ya da birkaç parçaya bölmek, yalnızca kur riskini nasıl dağıtmak istediğinize bağlıdır. Parçalı alımda her işlemde sabit ücret ödeniyorsa toplam masraf artar. Hangi yolun uygun olduğu kişisel bütçe ve vadeye göre değişir; bu rehber bir yönlendirme yapmaz, yalnızca iki şeyi hatırlatır: her parça için ayrı efektif kur hesaplayın ve ortalamayı tüm masraflarla birlikte alın.
İşlem sırasında ve sonrasında kontrol listesi
- Satış kurunu ve toplam TL tutarı işlemden önce bir daha okuyun.
- Komisyon, masraf ve vergi kalemlerini ayrı ayrı sorun; "dahil mi?" ifadesini netleştirin.
- Döviz cinsini (USD, EUR, GBP) ve miktarını ekranda doğrulayın.
- Dekont veya fişi saklayın; kur, saat ve tutar görünmelidir.
- Hesabınıza yansıyan tutarı, dekontta yazanla karşılaştırın.
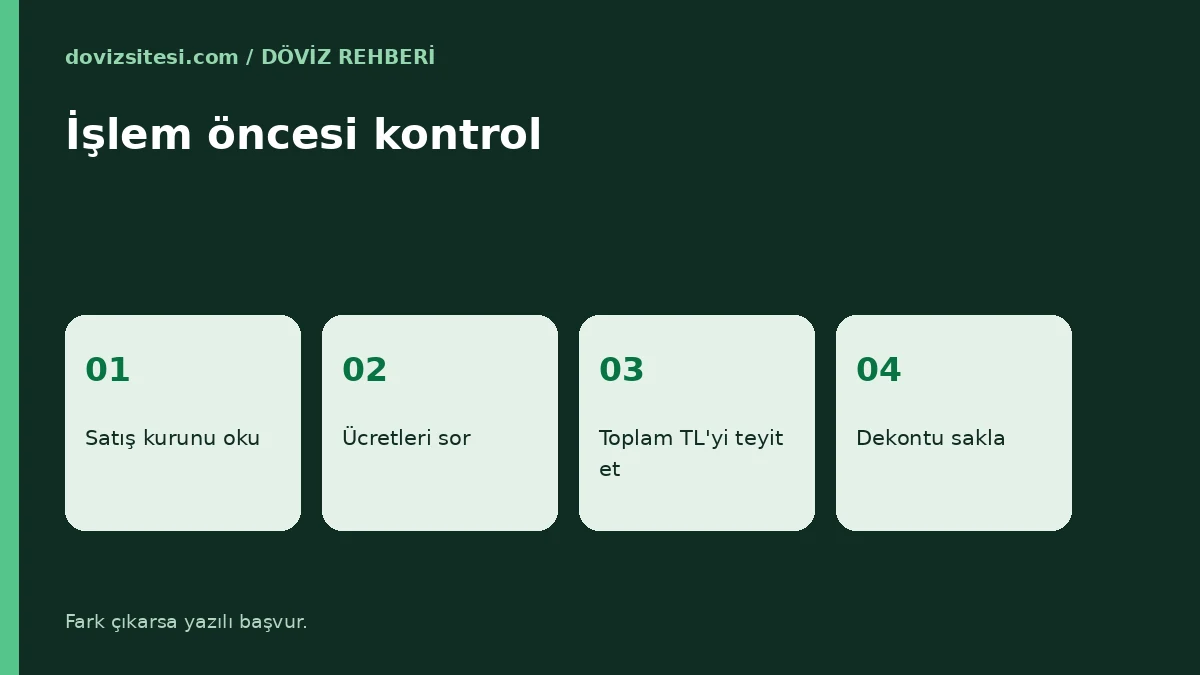
Dekont karşılaştırması basit görünür ama itiraz sürecinin dayanağıdır. Fark çıkarsa aynı gün içinde kurumun müşteri hizmetlerine yazılı başvurmak, sözlü anlatımdan daha izlenebilirdir.
Sık sorulan sorular
Bankadan döviz alırken hangi kur kullanılır?
Siz döviz alıyorsanız bankanın satış kuru uygulanır. Döviz satıyorsanız alış kuru geçerlidir. Ekranda tek bir rakam görüyorsanız hangi tarafa ait olduğunu mutlaka sorun.
En düşük kur her zaman en ucuz seçenek midir?
Hayır. Düşük kurun yanında sabit ücret veya komisyon varsa toplam maliyet farklı çıkabilir. Karşılaştırmada toplam TL ödeme ve efektif kur birlikte kullanılmalıdır.
Farklı bankaların fiyatını nasıl karşılaştırırım?
Aynı tutar ve aynı kanal için, mümkünse aynı saatte fiyat alın. Her teklif için toplam ödeme ve efektif kuru hesaplayıp tabloya yazın. Yalnızca ekran görüntüleriyle farklı saatleri kıyaslamak yanıltıcı olur.
İşlem sonrası kurda itiraz hakkım var mı?
Bu, işlem koşullarına ve kurumun sözleşmesine bağlıdır. Yanlış kur uygulandığını düşünüyorsanız dekontla birlikte kuruma yazılı başvurun ve süreçleri kurumun resmî kanalından öğrenin.
Kaynak ve yöntem
Kur yönü, alış satış kavramı ve toplam maliyet yaklaşımı genel finansal okuryazarlık ilkelerine dayanır. Gösterge niteliğindeki resmî kurlar için TCMB ana sayfasından ilgili bölümlere ulaşabilirsiniz; kurum bazlı ücret ve limitler için bankanızın güncel tarifesi esas alınmalıdır. Örneklerdeki işlemler Python ile yeniden hesaplanmış ve tutarlılığı doğrulanmıştır.
Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.