Yurt Dışında Kart mı Nakit mi Kullanmalı?
Yurt dışında ödemenin tek doğru yolu yoktur. Kart, nakit ve ATM çekimi aynı harcamayı farklı maliyet, güvenlik ve kolaylık düzeyleriyle karşılar. Karar vermeden önce her yöntemin net TL maliyetini hesaplamak, hangi harcamada hangisinin daha uygun olduğunu görmenizi sağlar. Aşağıdaki tutarlar varsayımsal örneklerdir; kuruluşunuzun güncel tarifesi mutlaka kontrol edilmelidir.
Üç ödeme yolu, üç farklı maliyet yapısı
Kartla ödemede işlem yabancı para birimiyle yapılır, kart ağı veya bankanız bunu TL’ye çevirir. Bu çevrimde bir kur uygulanır, bazı kartlarda ayrıca yurt dışı işlem komisyonu eklenir. Maliyet genellikle ekstrede tek satır olarak görünür, bu yüzden parçalarını ayırmak için işlem belgesine bakmak gerekir.
Nakitte iki aşama vardır. Önce TL’yi bir kurumdan efektif döviz olarak alırsınız; bu aşamada kurumun efektif satış fiyatı geçerlidir. Sonra harcamayı elinizdeki nakitle yaparsınız. Dönüşte kalan nakdi bozdurursanız ikinci bir makas daha çıkar. Efektif fiyatların neden farklı olduğunu efektif ve döviz farkı yazısında bulabilirsiniz.
ATM çekimi, yurt dışındaki bir makineden doğrudan yerel para almaktır. Ücret çoğunlukla üç parçadan oluşur: kartı veren bankanın komisyonu, makineyi işleten kurumun ücreti ve uygulanan kur. Hangi kalemlerin sizden tahsil edileceği kartınıza ve makineye göre değişir.
Varsayımsal karşılaştırma: 200 euroluk harcama
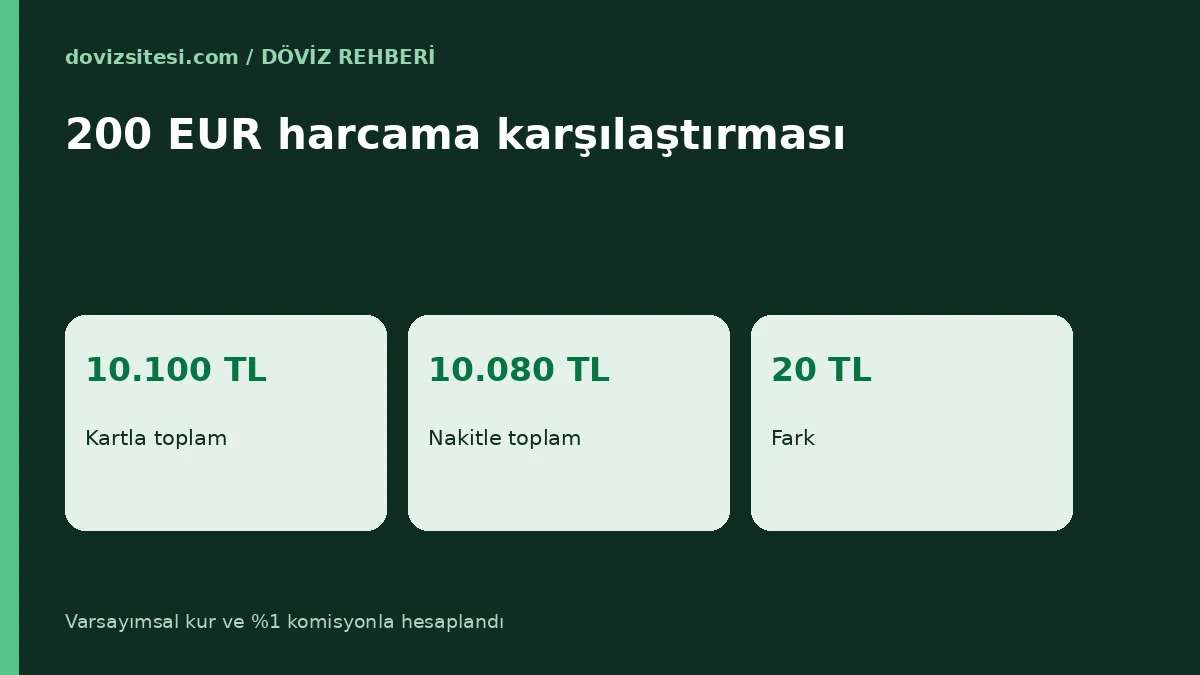
Bir restoranda 200 euro ödeyeceğinizi düşünelim. Kart ağı kuru 50,00 TL ve bankanın yurt dışı işlem komisyonu yüzde 1 olsun.
| Yöntem | Hesap | TL maliyeti |
|---|---|---|
| Kart | 200 × 50,00 = 10.000 + %1 komisyon (100) | 10.100 |
| Nakit | 200 × 50,40 (efektif satış kuru) | 10.080 |
| Fark | Nakit lehine | 20 |
Bu örnekte nakit yaklaşık 20 TL daha ucuz çıkmıştır, ancak sonuç varsayımlara bağlıdır. Efektif satış kuru 50,60 olsaydı nakit 10.120 TL’ye çıkar ve kart öne geçerdi. Bu yüzden kesin hüküm yerine kendi kurumunuzun rakamlarıyla hesaplamak gerekir. Hesabı yaparken komisyonun kurun içinde mi yoksa ayrıca mı alındığını netleştirin; ayrıntılı yöntem için komisyon hesaplama rehberine bakın.
Maliyetin yanında riski de değerlendirin. Nakit kaybolursa geri getirmek çoğu zaman mümkün değildir; kartı ise bloke ettirmek ve itiraz etmek mümkündür. Öte yandan bazı küçük işletmeler yalnız nakit kabul eder.
ATM çekiminde sabit ücretin etkisi
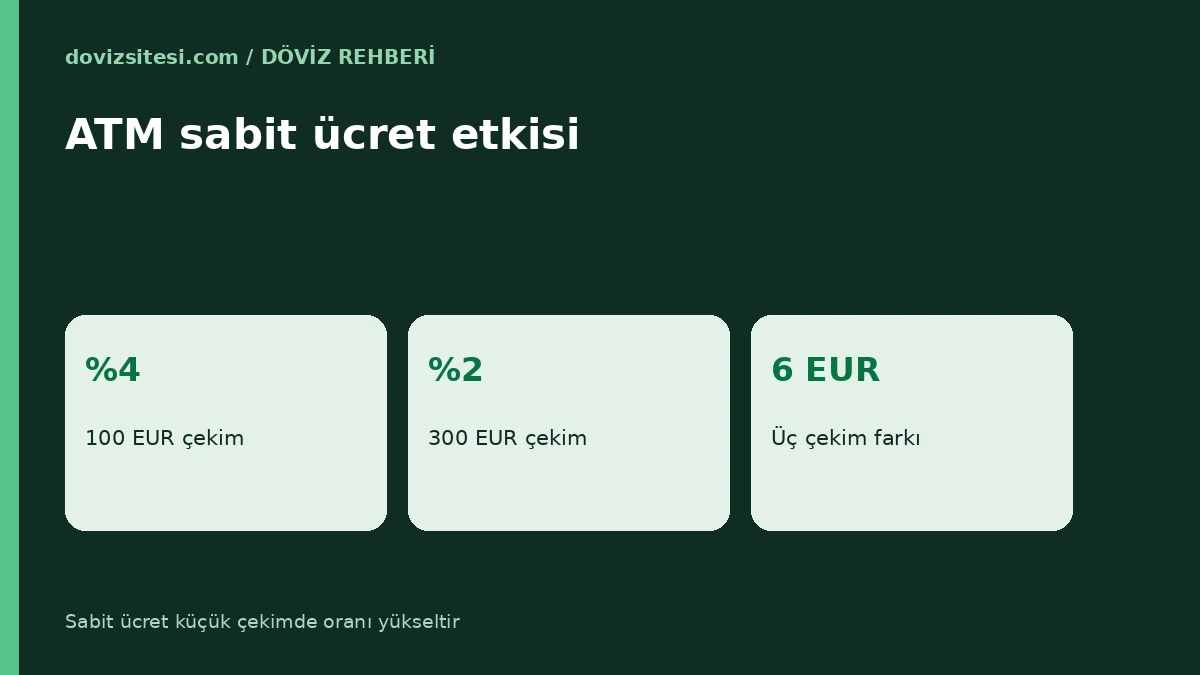
ATM işlemlerinde sabit ücret küçük tutarlarda orantısız bir yük bindirir. Varsayımsal olarak makine her çekimde 3 euro sabit ücret alsın ve bankanız yüzde 1 komisyon uygulasın. 100 euro çekerseniz toplam 100 + 1 + 3 = 104 euro, yani yüzde 4 maliyet oluşur. 50,00 TL kurla bu 5.200 TL’dir.
Aynı koşullarda 300 euroyu tek seferde çekerseniz toplam 300 + 3 + 3 = 306 euro olur ve maliyet yüzde 2’ye düşer. Üç ayrı 100 euroluk çekim ise 3 × 104 = 312 euro tutar; fark 6 euro eder. Sabit ücretli bir makinede daha az sayıda ve daha yüksek tutarlı çekim yapmak oranı düşürür. Bununla birlikte yüksek tutar taşımanın güvenlik riski vardır, bu yüzden çekimden sonra parayı güvenli bir yerde saklamak gerekir.
ATM’de para birimi sorusu
Bazı makineler çekimi sizin kart para biriminiz olan TL ile mi yoksa yerel para birimiyle mi yapmak istediğinizi sorar. Bu tercih dönüşüm kurunu kimin belirleyeceğini değiştirir. Bu konuyu DCC açıklamasında ayrıntılı biçimde ele alıyoruz. Genel kural, tutarı yerel para biriminde onaylamak ve kuru kendi bankanızın belirlemesine izin vermektir.
Nakit alırken ve geri bozdururken oluşan iki makas
Nakitte kayıp yalnız alırken değil, bozdururken de oluşur. Elinizde 300 euro nakit olsun ve bunu 50,40 TL’den almış olun. Maliyet 300 × 50,40 = 15.120 TL’dir. Seyahat sonunda 100 euro artarsa ve kurum alış fiyatı 49,60 TL ise 100 × 49,60 = 4.960 TL alırsınız. Aynı 100 euroyu alırken 5.040 TL ödemiştiniz; fark 80 TL’dir.
Bu fark, alış ve satış kuru arasındaki aralıktan doğar. Nakit fazlasını kalıcı olarak azaltmak için seyahat bütçesini dikkatli kurmak ve son gün kalan nakdi küçük harcamalarda kullanmak mümkündür. Bütçe planlaması için seyahat döviz bütçesi rehberine göz atabilirsiniz.
Kartla ödemede kur ne zaman sabitlenir?
Kart işleminde harcama anı ile hesaba yansıma anı aynı olmayabilir. Mağazada onaylanan işlem, birkaç iş günü sonra kesinleşen tutar olarak ekstrenize geçer. Bu arada kur değişmişse ekstredeki TL tutarı, ilk bildirimdeki tahmini tutardan farklı çıkabilir. Bazı bankalar işlem günü kurunu, bazıları kesinleşme gününün kurunu esas alır. Hangisinin geçerli olduğu kart sözleşmesinde ve bankanın bilgilendirme ekranlarında yazılıdır.
Bu belirsizlik yüzünden büyük harcamalarda ekstre gününe kadar küçük bir sapma payı bırakmak akıllıca olur. Varsayımsal olarak 1.000 euroluk bir otel faturasını 50,00 TL kurla 50.000 TL bekliyorsanız ve kesinleşme gününde kur 50,50 olursa ekstre 50.500 TL gösterir; aradaki 500 TL, işlem komisyonundan bağımsız bir kur farkıdır. İade durumunda da benzer bir fark doğabilir: iade edilen euro tutarı aynı kalsa bile TL karşılığı iade günündeki kura göre belirlenir ve ilk harcamadaki tutardan farklı olabilir.
Bu nedenle ekstreyi inceleyin, işlem belgesindeki yabancı para tutarını ve TL karşılığını yan yana yazın. Gerçekleşen oranı bulmak için TL tutarını yabancı para tutarına bölmeniz yeterlidir. Elde ettiğiniz oran beklediğinizden belirgin biçimde farklıysa bankanıza sorabilirsiniz.
Karma strateji: küçük bir nakit, geniş bir kart kullanımı
Birçok seyahatçi için dengeli yaklaşım, günlük küçük harcamaları karşılayacak makul bir nakit ile geri kalan harcamalar için kart kullanmaktır. Böyle bir planda nakit miktarını belirlemek için önce kartın geçmediği kalemleri listeleyin. Varsayımsal olarak üç günlük bir gezide toplu taşıma, kahve ve pazar alışverişi için günlük 40 euro nakit gerekiyorsa toplam 120 euro nakit yeterlidir. Bu tutarı 50,40 TL’den almak 6.048 TL’lik bir maliyet doğurur.
Nakit miktarını düşük tutmak iki yarar sağlar: kayıp riski küçülür ve dönüşte bozdurulacak bakiye azalır. Öte yandan kartla yapılacak harcamaların tamamı için hesabınızdaki limiti ve bakiyeyi önceden kontrol edin. Limit yetersiz kalırsa ikinci bir ödeme aracı gerekir.
Güvenlik ve pratiklik açısından değerlendirme
Maliyet tek kriter değildir. Kartla ödemede işlem kaydı bulunur, itiraz ve iade süreçleri işler. Temassız ödeme sırasında kartı elinizden bırakmamak kopyalama riskini azaltır. Bildirimleri açık tutmak, yetkisiz bir işlemi hızla fark etmenizi sağlar.
Nakitte avantaj, internet bağlantısı veya terminal arızası gibi teknik sorunlardan bağımsız olmasıdır. Dezavantaj ise kaybolma ve çalınmadır. Nakdi tek cüzdanda toplamamak, günlük harcama için küçük tutarı ayrı tutmak makul bir yöntemdir.
Ücret ve komisyon oranları kuruma göre değiştiği için bu başlıkta rakam yerine yöntem önerilir: seyahat öncesi kartınızın yurt dışı tarifesini bankanızdan yazılı veya uygulama üzerinden öğrenin.
Hangi durumda hangisi?
- Otel, uçak, araç kiralama ve büyük alışverişte kart genellikle daha pratiktir ve itiraz hakkı sağlar.
- Küçük esnaf, pazar yeri ve bahşişte nakit yaygın olabilir; ülkeye göre kart kabulü değişir.
- Nakit ihtiyacı bilinmiyorsa ATM çekimi esneklik sağlar ancak sabit ücret yüzünden sık küçük çekimden kaçınmak gerekir.
- Dönüşte kalacak nakit için bir plan yapılmalı; aksi hâlde ikinci makas maliyete eklenir.
- Her iki yöntem için de yedek ödeme aracı bulundurun.
Kasada karşılaşacağınız “TL ile mi, yerel parayla mı ödemek istersiniz?” sorusu bütçeyi doğrudan etkiler. Bu soruyu yanıtlamadan önce terminal ekranındaki kur ve toplam TL tutarını okuyun.
Sık sorulan sorular
Kart komisyonu her zaman var mıdır?
Hayır. Bazı kartlarda ve kampanyalarda yurt dışı işlem komisyonu uygulanmayabilir. Kendi kartınızın tarifesine bakmak gerekir.
Nakit her zaman daha mı ucuzdur?
Hayır. Bu rehberdeki örnekte yaklaşık 20 TL avantaj vardı, ancak efektif satış kuru biraz yükselince avantaj ortadan kalktı. Karşılaştırma kurum bazında yapılmalıdır.
Yurt dışında ATM kullanmak güvenli midir?
Banka şubesi içindeki veya güvenli bir yerdeki makineler tercih edilmelidir. Çekim sonrası tutarı hemen saklayın ve işlem bildirimlerinizi takip edin.
Kartımı yurt dışı kullanıma açmam gerekir mi?
Bankaya göre değişir. Seyahat öncesinde bankanızın uygulamasından yurt dışı ve temassız kullanım ayarlarını kontrol edin.
Kaynak ve yöntem
Karşılaştırmalar, aynı harcama için kart, nakit ve ATM yolunun net TL maliyetini hesaplayan basit modellere dayanır. Tüm kur ve komisyon değerleri varsayımsaldır; gerçek koşullar için kartınızı veren bankanın tarifesi ve döviz aldığınız kurumun güncel fiyatları esastır. Merkez bankasının duyuruları için TCMB ana sayfasına bakabilirsiniz. Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.