Kur Riski Nedir? Bütçede Nasıl İzlenir?
Kur riski, gelir, gider, borç ya da varlık gibi kalemlerin bir yabancı para cinsinden olması nedeniyle ortaya çıkan belirsizliktir. Kur yükseldiğinde döviz borcu olanın TL yükü artar; döviz alacağı olanın TL karşılığı büyür. Kur düştüğünde tablo tersine döner. Risk, kurun kötü yönde hareket etmesi ihtimalinden çok, bütçenizin bu harekete ne kadar duyarlı olduğudur.
Bu yüzden iyi bir kur riski çalışması tahmin yapmakla başlamaz. Önce hangi kalemlerin hangi para cinsinden olduğunu, ödemenin ne zaman yapılacağını ve olası bir sapmanın bütçeyi nereye kadar zorlayacağını yazarsınız. Aşağıdaki hesaplar varsayımsaldır ve yalnızca yöntemi göstermek için hazırlanmıştır.
Riskin üç türü
Kur riski tek bir kavram gibi anılsa da pratikte üç farklı biçimde görünür. İşlem riski, belli bir tarihte yapılacak ödeme ya da tahsilat nedeniyle doğar; örneğin üç ay sonra ödenecek euro faturası. Çevrim riski, yabancı paradaki varlık ya da borcun bilançoya TL ile yansıtılırken farklı kurla değerlenmesidir. Ekonomik risk ise kur hareketinin rekabet gücünü, satış hacmini veya maliyet yapısını değiştirmesidir.
Bir hane için en görünür olanı işlem riskidir: kira, eğitim ücreti, abonelik, seyahat rezervasyonu veya kredi taksiti. Küçük işletmeler ise ek olarak ekonomik riskle uğraşır. Dövizle ham madde alıp TL ile satan bir atölye, kur yükseldiğinde fiyat listesini güncellemekte gecikirse marjını kaybeder.
Riskin kaynağı yalnız kurun düzeyi değil, kalemin vadesidir. Bugün ödenecek faturanın kur riski sıfıra yakındır; on iki ay sonraki taksitin riski ise yüksektir. Vade uzadıkça belirsizlik genişler. Bu nedenle bütçe tablosunda her döviz kaleminin yanına ödeme tarihini yazmak, tek başına en yararlı alışkanlıklardan biridir.
Duyarlılık tablosu nasıl kurulur?
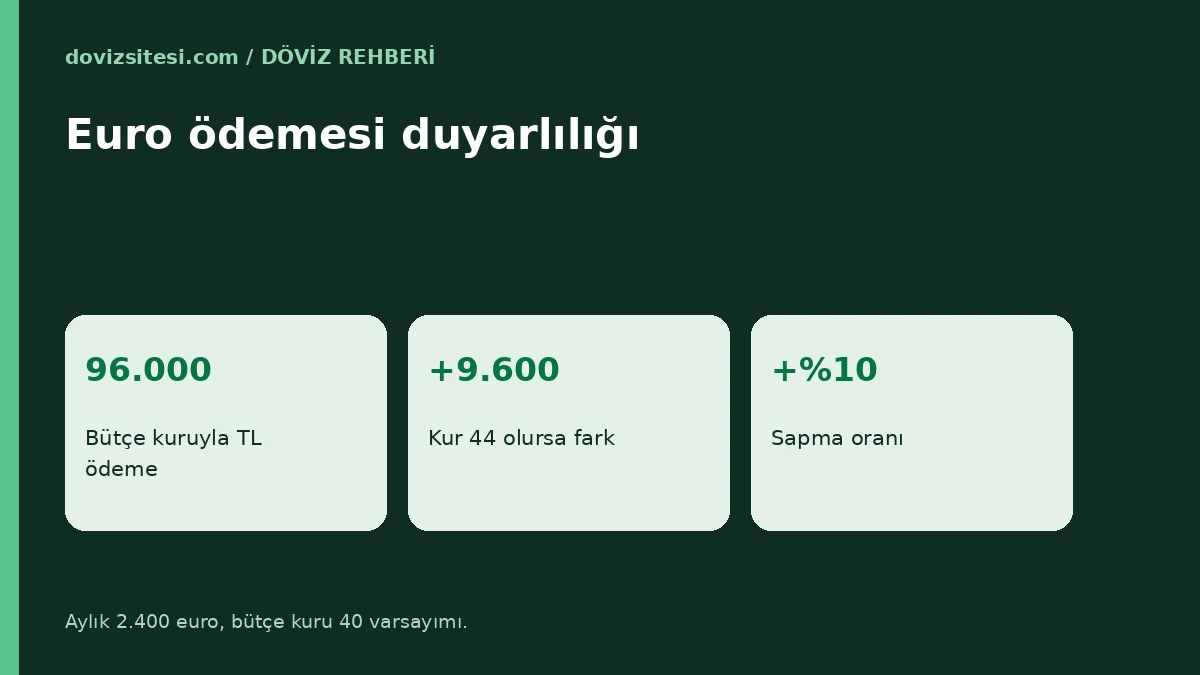
En basit ölçü, kur değiştiğinde TL tutarın ne kadar oynadığını gösteren tablodur. Varsayımsal örnek: aylık 2.400 euro tutarında bir ödeme var ve bütçe kuru 40 TL olarak alınmış olsun. Bu durumda planlanan ödeme 96.000 TL’dir.
| Kur (TL) | Aylık ödeme (TL) | Bütçeden sapma (TL) | Sapma oranı |
|---|---|---|---|
| 38 | 91.200 | -4.800 | -%5 |
| 40 | 96.000 | 0 | 0 |
| 42 | 100.800 | +4.800 | +%5 |
| 44 | 105.600 | +9.600 | +%10 |
| 46 | 110.400 | +14.400 | +%15 |
Tablo, kurdaki her 2 TL’lik oynamanın aylık ödemeyi 4.800 TL değiştirdiğini gösterir. On iki aylık toplamda bu rakam, kur sabit bir seviyede kalsa bile ciddi bir kalemdir. Dolayısıyla soru “kur kaç olacak?” değil, “kur 44 olursa bütçem bunu taşır mı?” olmalıdır.
Duyarlılık tablosunu üç senaryoyla sınırlandırmak okunabilirliği artırır: temel, olumsuz ve ağır olumsuz. Ağır senaryo bir tahmin değil, dayanıklılık testidir. Cevabı “taşırım” ise riskiniz yönetilebilir; “taşıyamam” ise planı değiştirme zamanı gelmiştir.
Net açık pozisyon: gelir ve gideri birlikte görmek
Bir döviz gideriniz varsa kur riskiniz var diye düşünmek eksiktir. Aynı para cinsinden geliriniz de varsa bunlar birbirini kısmen dengeler. Önemli olan brüt tutarlar değil, net açık pozisyondur.
Varsayımsal örnek: bir serbest çalışan aylık 3.000 dolar gelir elde ediyor. Dolar cinsinden yazılım aboneliği, barındırma ve borç taksiti toplamı ise 1.200 dolar. Bu kişinin elinde net açık değil, net uzun bir dolar pozisyonu vardır: 3.000 - 1.200 = 1.800 dolar. Kur yüzde 5 artarsa bu net tutarın TL karşılığı 40 kurunda 72.000 TL iken 42 kurunda 75.600 TL olur; aradaki 3.600 TL TL bazlı giderler karşısında lehe çalışır.
Ama bu kişinin kirası TL olduğundan kur düştüğünde TL geliri azalır ve gider sabit kalır. Yani aynı pozisyon, kur düşerken risk kaynağıdır. Bu simetri, riskin yön değil, uyumsuzluk olduğunu gösterir: gelir ve gider farklı para cinsinden olduğunda sapma hangi yönde olursa olsun bütçeyi etkiler.
Bu tür doğal denkleştirme, yani gelirle giderin aynı para cinsinden olması, en ucuz korunma yoludur. Ek maliyeti yoktur, çünkü yeni bir işlem yapmanızı gerektirmez. Örneğin dolar geliri olan biri dolar borcunu doğrudan bu gelirle ödüyorsa her ay çevrim yapmak zorunda kalmaz.
Korunma yöntemleri ve sınırları
Riski azaltmanın birkaç yolu vardır; her birinin maliyeti ve sınırı farklıdır.
- Doğal denkleştirme: gelir ve gider para cinsini eşleştirmek.
- Zamana yayma: büyük bir döviz alımını tek günde değil, haftalara yaymak.
- Sepet kullanmak: birikimi tek para yerine birkaç para arasında dağıtmak. Döviz sepeti yazısında ağırlık hesabını görebilirsiniz.
- Önceden sabitleme: kurumlarda vadeli işlem veya benzeri sözleşmeler bulunabilir; koşulları, maliyeti ve yükümlülüğü kurumdan yazılı olarak öğrenin.
- Tampon: bütçe kuruna güvenlik payı eklemek.
Her yöntemin bir ödünü vardır. Zamana yayma kötü gün riskini azaltır ama en iyi günü de kaçırabilir. Sepet tek paraya bağımlılığı azaltır ama farklı para cinsinden bir ihtiyacı karşılamaz. Önceden sabitleme belirsizliği azaltırken lehe hareketten yararlanmayı da sınırlayabilir. Bu yazı yatırım ya da korunma önerisi değildir; ürün seçimi için kurumun ve ilgili mevzuatın güncel koşullarına bakın.
Tampon oranını hesaplamak
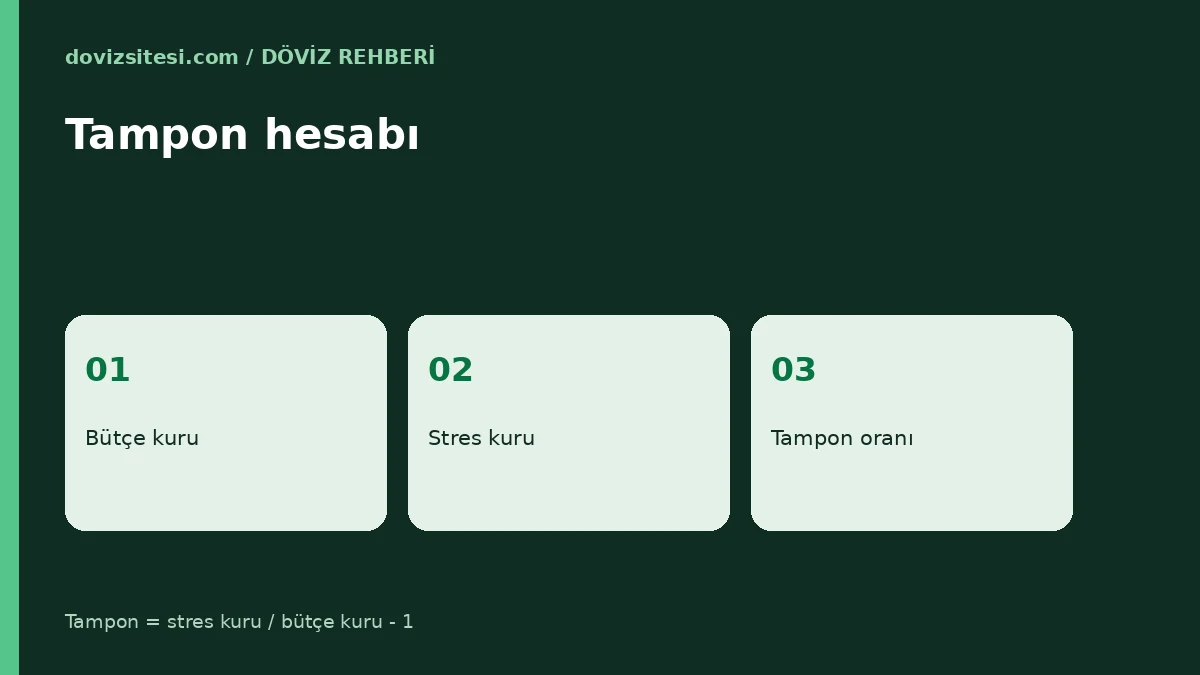
Tampon, bütçe kuru ile stres kuru arasındaki farkın oranıdır. Bütçe kuru 40, stres kuru 44 ise tampon oranı 44 / 40 - 1 = yüzde 10’dur. 96.000 TL’lik aylık ödeme için ayrılması gereken ek pay 9.600 TL eder. Yıllık bazda 115.200 TL.
Önemli olan, tamponu hangi hesapta tuttuğunuzdur. TL cinsinden bırakılan tampon, kur yükselirse yetersiz kalabilir. Bu nedenle bazı planlar tamponu hedef para cinsinden bölerek tutar. Bunu bir kar zarar hesabıyla sınamak, kurun ters yöne gitmesinin sonucunu somutlaştırır.
Küçük işletme örneği: maliyet yenileme
Dolar cinsinden ham madde alan küçük bir atölyeyi düşünelim. Aylık alım 1.000 dolar, kur 40 olduğunda maliyet 40.000 TL’dir. Atölye ürünü yüzde 30 kâr payıyla 52.000 TL’ye satıyor.
Ham madde yeniden alınacağı gün kur 44 ise maliyet 44.000 TL olur. Satış fiyatı 52.000 TL’de kalırsa kâr 8.000 TL’ye, maliyet üzerinden oran yaklaşık yüzde 18,2’ye iner. Aynı yüzde 30’u korumak için fiyatın 44.000 × 1,30 = 57.200 TL olması gerekir. Yani kur riskinin ilk görünür sonucu çoğu zaman bilançoda değil, fiyat listesinin güncellenme hızındadır.
Bu örnek, riskin yalnızca döviz borcu olanları ilgilendirmediğini gösterir. TL ile satış yapıp dövizle maliyetlenen her iş kolu, fiyatı ne sıklıkla yeniden belirleyeceğini önceden kararlaştırmalıdır. Pratik bir kural, fiyat listesini kura bağlayan bir eşik koymaktır: kur bütçe kurunun belirli bir oranını aştığında liste otomatik olarak gözden geçirilir. Eşiğin yüzdesi sektöre ve rekabete göre değişir, sabit bir doğru yoktur.
Bütçede nasıl izlenir?
Pratik bir izleme düzeni için aşağıdaki sıra yeterlidir.
- Tüm kalemleri para cinsine göre ayırın.
- Her kalem için vade ve tutarı yazın.
- Gelir ile gideri aynı para cinsinde netleştirin.
- Bütçe kuru ve iki stres kuru belirleyin.
- Ayda bir tabloyu güncelleyin; eşik aşılırsa planı gözden geçirin.
Seyahat gibi tek seferlik ihtiyaçlarda aynı yaklaşım kullanılabilir. Seyahat için döviz bütçesi rehberi, harcamayı günlere ve para cinsine bölerek hesaplamayı gösterir. Kurların neden hareket ettiğini anlamak için döviz kuru neden değişir? yazısına da bakabilirsiniz.
Ayrıca kaynak kur türünü hesabınıza uygun seçin. Referans bülten ile bankanın uyguladığı satış kuru arasında fark bulunduğundan, bütçeye bankanın uygulayacağı tarafı koymak daha güvenlidir.
Sık sorulan sorular
Kur riski yalnızca şirketleri mi ilgilendirir?
Hayır. Döviz kirası, yurt dışı eğitim, yabancı para abonelikleri ve dövizle borç taşıyan hanelerin hepsi riske sahiptir. Fark yalnızca ölçeğin ve aracın büyüklüğündedir.
Kur riskini sıfırlamak mümkün mü?
Tamamen sıfırlamak çoğu zaman mümkün değildir ve maliyetlidir. Hedef, riski bütçenin taşıyabileceği düzeye indirmektir.
Kuru tahmin etmeden risk yönetilebilir mi?
Evet. Duyarlılık tablosu ve stres senaryoları tahmine değil, “şu olursa ne olur?” sorusuna dayanır. Böylece karar, olasılık yerine dayanıklılık üzerinden verilir.
Kaynak ve yöntem
Kavramsal çerçeve için kurumsal finans yönetiminde yaygın kullanılan işlem, çevrim ve ekonomik risk ayrımı esas alındı. Güncel kurlar için TCMB bülteni, uluslararası ödeme sistemleri bağlamı için BIS ana sayfası kontrol edilebilir. Tüm hesaplar Python ile doğrulandı. Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.