Döviz Kâr Zarar Hesabı: Net ve Nominal Sonuç
Döviz kâr zarar hesabı, aldığınız fiyatla bozdurduğunuz fiyat arasındaki farkı yalnız kur üzerinden değil, ödenen ücretler ve paranızın satın alma gücü üzerinden de ölçmeyi gerektirir. "Dolar 2 lira arttı" cümlesi tek başına kârı anlatmaz: alırken satış, bozdururken alış fiyatı geçerlidir ve her iki işlemde de masraf ortaya çıkabilir. Bu rehber, nominal sonucu, net sonucu ve fiyat artışı varsayımıyla düzeltilmiş sonucu aynı örnek üzerinden hesaplamayı öğretir.
Aşağıdaki kurlar, oranlar ve tutarlar varsayımsal eğitim örnekleridir. Geleceğe dair bir tahmin ya da yatırım yönlendirmesi içermezler.
Üç farklı "sonuç" kavramı
Aynı işlem için üç ayrı sonuç hesaplanabilir ve her biri farklı bir soruyu yanıtlar.
- Nominal sonuç: Yalnızca alış ve satış kuru farkından doğan TL farkı.
- Net sonuç: Nominal sonuçtan komisyon, ücret ve vergilerin düşülmüş hali.
- Reel sonuç: Net sonucun, aynı dönemdeki genel fiyat artışı varsayımına göre düzeltilmiş hali.
Çoğu kullanıcı ilkini hesaplar, kararını da buna göre verir. Ancak parayı elde tutmanın amacı çoğunlukla satın alma gücünü korumaksa, üçüncü sonuç asıl cevabı verir. Fiyat artışının döviz kuruyla ilişkisi enflasyon ve kur yazısında ele alınıyor.
Nominal ve net sonucu hesaplamak
Hesap için iki fiyatı doğru seçmek gerekir. Dövizi alırken kurumun satış fiyatını, bozdururken alış fiyatını kullanırsınız. Bunu karıştırırsanız kâr olduğundan büyük görünür. Aradaki fark için alış satış farkı rehberine bakabilirsiniz.
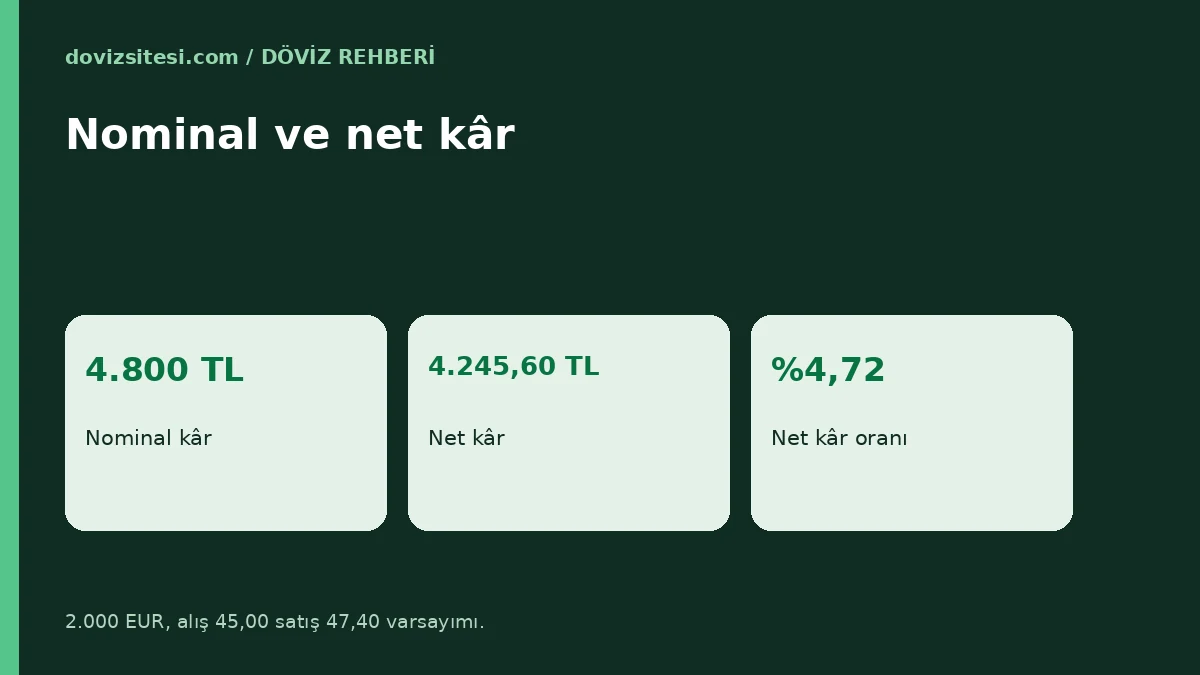
Varsayımsal örnek 1: euro alıp bozdurmak. 2.000 euroyu satış kuru 45,00 TL'den aldınız; bir süre sonra alış kuru 47,40 TL iken bozdurdunuz. Her iki işlemde de yüzde 0,3 komisyon uygulandı.
- Alış maliyeti: 2.000 × 45,00 = 90.000 TL.
- Alış komisyonu: 90.000 × 0,003 = 270 TL. Toplam maliyet: 90.270 TL.
- Bozdurma geliri: 2.000 × 47,40 = 94.800 TL.
- Bozdurma komisyonu: 94.800 × 0,003 = 284,40 TL. Net gelir: 94.515,60 TL.
- Nominal kâr: 94.800 − 90.000 = 4.800 TL (yüzde 5,33).
- Net kâr: 94.515,60 − 90.270 = 4.245,60 TL.
- Net kâr oranı: 4.245,60 / 90.000 ≈ yüzde 4,72.
Komisyonlar nominal kârın yaklaşık yüzde 11,5'ini yemiştir. Ayrıca baştaki alış-satış makası bu hesaba zaten girmiştir; çünkü alışta satış, satışta alış kuru kullandık.
| Kalem | Tutar |
|---|---|
| Alış maliyeti (komisyon dahil) | 90.270,00 TL |
| Bozdurma geliri (komisyon düşülmüş) | 94.515,60 TL |
| Nominal kâr | 4.800,00 TL |
| Net kâr | 4.245,60 TL |
| Net kâr oranı | %4,72 |
Kur sabit kalsa bile zarar mümkün mü?
Evet. Makas ve ücretler yüzünden, kur aynı kalsa bile iki yönlü işlem net zarar doğurur. Bu, döviz tutmanın "başlangıç maliyeti" olduğunu gösterir: kazanç için kurun yalnızca yükselmesi değil, bu maliyeti aşacak kadar yükselmesi gerekir. Tersine, fiyat düşerse zarar büyür.
Varsayımsal örnek 2: küçük düşüşte zarar. 1.000 dolar aldınız, satış kuru 38,50 TL; sonra alış kuru 38,20 TL oldu.
- Alış maliyeti: 1.000 × 38,50 = 38.500 TL.
- Bozdurma geliri: 1.000 × 38,20 = 38.200 TL.
- Nominal sonuç: −300 TL.
- İki işlemde toplam 100 TL sabit ücret ödediyseniz net sonuç: −400 TL.
Kur hareketinin yönünü önceden bilemeyiz; fiyat artarsa kâr, düşerse zarar oluşur. Bu belirsizliğin yönetimi kur riski nedir yazısında anlatılıyor.
Reel sonuç: satın alma gücü penceresi
Nominal kâr, fiyatlar genel olarak artarken paranızın aynı kalıp kalmadığını söylemez. Reel sonucu bulmak için, kendi harcama sepetinizdeki fiyat artışını varsayım olarak belirlersiniz ve başlangıç tutarını bu oranla büyütürsünüz. Büyütülmüş tutar, aynı satın alma gücünü korumak için gereken tutardır.
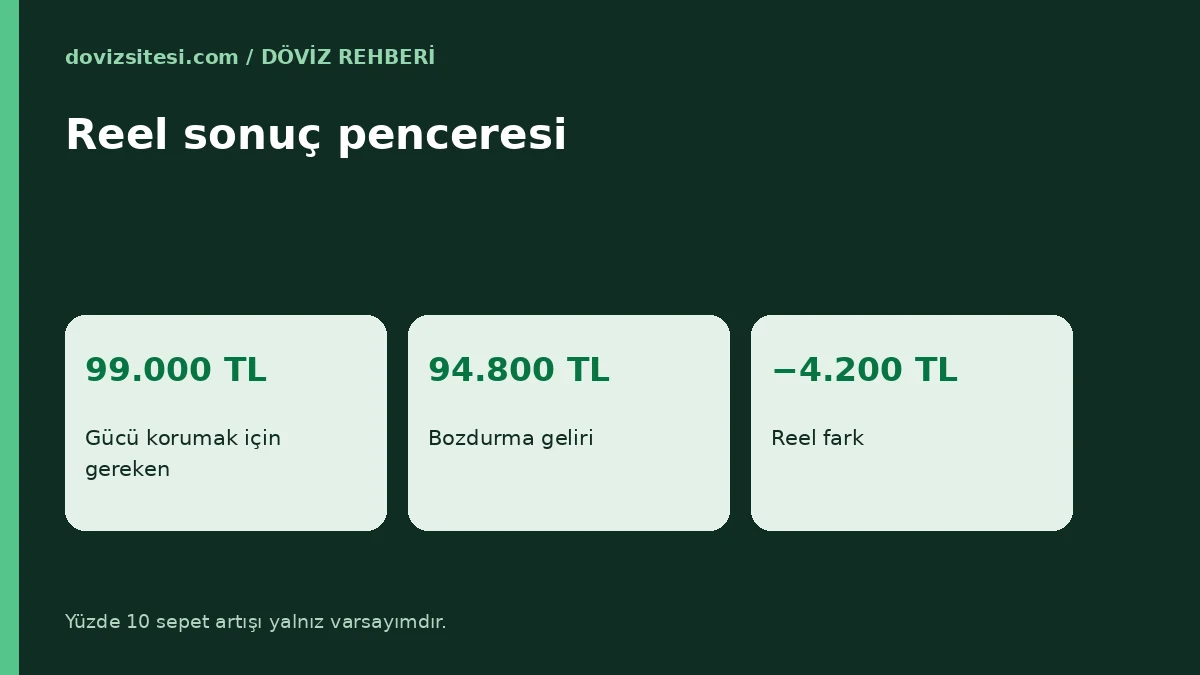
Varsayımsal örnek 3: fiyat artışı varsayımı. Aynı dönemde sepetinizin fiyatının yüzde 10 arttığını varsayalım.
- Satın alma gücünü korumak için gereken tutar: 90.000 × 1,10 = 99.000 TL.
- Bozdurma geliri: 94.800 TL.
- Reel fark: 94.800 − 99.000 = −4.200 TL.
- Reel oran: 94.800 / 99.000 − 1 ≈ −yüzde 4,24.
Bu örnekte nominal kâr olmasına rağmen reel sonuç negatiftir. Yüzde 10 varsayımı bir tahmin değil, mekanizmayı göstermek için seçilmiş bir sayıdır. Gerçek sepet artışı kişiden kişiye değişir.
TL ve döviz cinsinden iki bakış
Kâr zararı yalnız TL cinsinden izlemek, ihtiyacınız yabancı para cinsindense yanıltabilir. Örneğin gelecekte euro cinsinden bir ödeme yapacaksanız, sizin için asıl soru "kaç euro biriktirdim?" sorusudur. Bu bakışta TL karşılığın artması önemli olmayabilir, çünkü ödemeyi euro olarak yapacaksınız. Tersine, geliriniz TL ise ve harcamalarınızın büyük kısmı TL ile yapılıyorsa TL cinsinden sonuç daha anlamlıdır.
Varsayımsal örnek 5: iki ölçü. 100.000 TL ile euro aldınız, satış kuru 45,00 TL.
- Alınan miktar: 100.000 / 45,00 ≈ 2.222,22 euro.
- Alış kuru 47,40 TL'ye çıktığında TL karşılık: 2.222,22 × 47,40 ≈ 105.333 TL.
- TL cinsinden nominal fark: yaklaşık +5.333 TL.
- Euro cinsinden fark: 0; hâlâ aynı 2.222,22 euroya sahipsiniz.
Aynı pozisyon bir ölçüye göre kâr, diğerine göre değişmemiş görünür. Bu nedenle kâr zarar tablosuna hedef para birimini açıkça yazın. Bütçenizde birden fazla para birimi varsa sepet yaklaşımı için döviz sepeti nedir yazısına bakabilirsiniz.
Ortalama maliyet ve parçalı alımlar
Birden fazla tarihte döviz aldıysanız tek bir alış fiyatı yoktur. Ağırlıklı ortalama maliyeti bulmak için toplam harcanan TL'yi toplam alınan dövize bölün. Kâr zarar hesabını bu ortalama maliyetle yaparsınız. Düzenli alım planlarının mantığı için döviz birikim planı rehberine bakabilirsiniz.
Varsayımsal örnek 4: iki alımın ortalaması. 1.000 doları 40,00 TL'den, 500 doları 42,00 TL'den aldınız.
- Toplam harcama: 40.000 + 21.000 = 61.000 TL.
- Toplam döviz: 1.500 dolar.
- Ortalama maliyet: 61.000 / 1.500 ≈ 40,67 TL.
Alış kuru 41,00 TL iken tamamını bozdurursanız gelir 61.500 TL olur; nominal kâr yaklaşık 500 TL'dir. İşlem ücretlerini eklerseniz bu sonuç küçülür. Aritmetik ortalama (41,00) yanıltıcıdır, çünkü işlemlerin miktarları farklıdır.
Hesaplama defteri nasıl tutulur?
Her işlem için tarih, döviz cinsi, miktar, kur, ücret ve toplam TL tutarını kaydedin. Satış yaptığınızda hangi alımı kapattığınızı belirtin. Bu kayıt, hem kendi performansınızı doğru ölçmenizi hem de ihtiyaç duyabileceğiniz belgeleri hazır tutmanızı sağlar. Vergisel sonuçlar kişisel duruma ve mevzuata bağlıdır; bu konuda yetkili bir mali müşavire danışın.
Grafikler üzerinden geçmiş fiyatları incelerken kur grafiği nasıl okunur rehberi faydalıdır, fakat geçmiş seri, geleceğin garantisi değildir.
Sonucu yorumlarken üç uyarı
Birincisi, kısa süreli bir kâr ya da zarar kalıcı bir eğilim anlamına gelmez; tek bir tarih aralığı örnek olarak yetersizdir. İkincisi, hesaplamada kullandığınız tarihleri değiştirmek sonucu tamamen değiştirebilir, bu yüzden dönem seçimini baştan ve nedeniyle birlikte yazın. Üçüncüsü, sonuç hesabı geçmişe bakar; gelecekteki kararınızı bir tahmine dayandırmak istiyorsanız belirsizliği kabul eden senaryolar hazırlayın: kur yükselirse, sabit kalırsa ve düşerse net sonuç ne olur?
Sık sorulan sorular
Nominal kâr ile net kâr arasındaki fark nedir?
Nominal kâr yalnızca kur farkıdır. Net kâr, komisyon, ücret ve vergi gibi masraflar düşüldükten sonra kalan tutardır.
Reel kâr nasıl hesaplanır?
Başlangıç tutarını seçtiğiniz fiyat artışı oranıyla büyütür, sonuçla karşılaştırırsınız. Oran kişisel harcama sepetine bağlı bir varsayımdır.
Zarar etmemek için kur ne kadar artmalı?
Başa baş noktası, toplam masraf ve makasın karşılanacağı kur seviyesidir. Örnek 1'de alış komisyonu dahil efektif maliyet 45,135 TL'dir. Bozdurma komisyonu da hesaba katılınca başa baş alış kuru 90.270 / (2.000 × 0,997) ≈ 45,27 TL çıkar; yani bozdurma alış kuru en az bu seviyeye ulaşmalıdır.
Kaynak ve yöntem
Genel kur bilgisi için TCMB ana sayfası kullanılabilir. Komisyon, vergi ve ücretler kurumdan kuruma değiştiğinden örnek oranlar kurgusaldır. Tüm aritmetik Python ile doğrulanmıştır.
Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.