Döviz Birikim Planı Nasıl Hazırlanır?
Döviz birikim planı, belirli bir hedef için belirli aralıklarla yabancı para biriktirmeyi önceden yazılı hale getirme işidir. İyi bir plan dört soruya cevap verir: Hedef hangi para biriminde ve ne kadar? Ne zamana kadar? Her dönem ne kadar ayrılacak? Kur beklediğimden farklı seyrederse planı nasıl güncelleyeceğim? Kur yönünü tahmin etmek bu planın parçası değildir; plan, tahmin yapılamadığı gerçeğini kabul ederek kurulur.
Aşağıdaki tüm kur ve tutarlar varsayımsal örneklerdir. Yatırım tavsiyesi veya gelecek fiyat tahmini içermezler.
Hedefin tanımı: neden biriktiriyorsunuz?
Birikimin amacı, kullanılacak para birimini belirler. Yurt dışı eğitim ücreti için euro, belirli bir dolar borcu için dolar gerekebilir. Amaç belli değilse planın ölçüsü de belli olmaz. Hedefi şu şablonla yazın: "Şu tarihte, şu kadar, şu para biriminden elimde olacak." Tarih esnekse bunu da yazın; esnek hedef kur riskine karşı daha çok manevra alanı bırakır.
Hedef para birimi ile gelir para biriminin farklı olduğu durumda ortaya çıkan belirsizlik, kur riski nedir yazısında anlatılıyor. Plan bu riski ortadan kaldırmaz; yalnızca dağıtır ve görünür kılar.
Hedeften aylık tutara hesap
En basit yaklaşım hedefi bugünkü kurla TL'ye çevirip aylara bölmektir. Sonra bu tutara bir güvenlik payı eklenir, çünkü kur ve masraflar değişebilir.
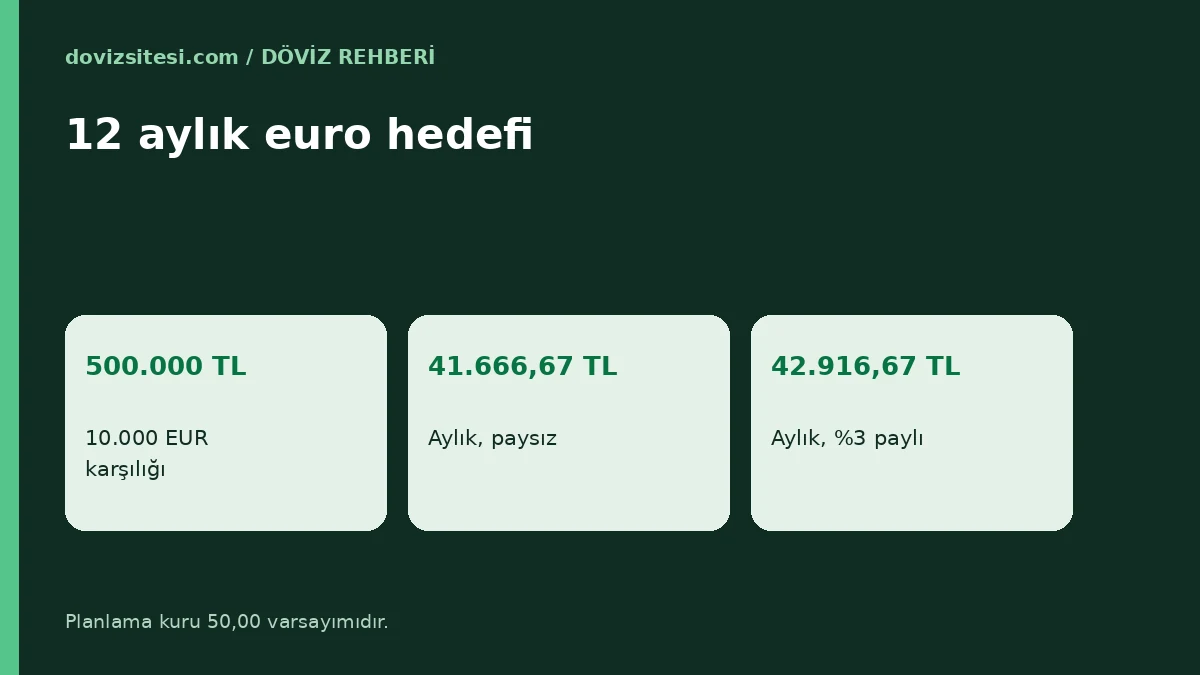
Varsayımsal örnek 1: 12 aylık euro hedefi. 12 ay sonra 10.000 euroya ihtiyacınız var. Planlama kuru, satış fiyatı olarak 50,00 TL.
- Hedefin TL karşılığı: 10.000 × 50,00 = 500.000 TL.
- Güvenlik payı olmadan aylık tutar: 500.000 / 12 ≈ 41.666,67 TL.
- Yüzde 3 pay eklenirse hedef: 500.000 × 1,03 = 515.000 TL; aylık 515.000 / 12 ≈ 42.916,67 TL.
- Pay tutarı: 15.000 TL.
Yüzde 3 yalnızca bir örnektir. Payı büyütmek güvenliği artırır ama aylık yükü de artırır; küçültmek ise yükü hafifletir ama sapmaya açık bırakır. Seçim, bütçenizin esnekliğine ve riske toleransınıza bağlıdır. Hedefin düzenli aralıklarla yeniden hesaplanması bu pay ihtiyacını azaltır.
Hedefi her ay güncelleme yöntemi
Her dönem sonunda kalan hedefi yeniden hesaplayın: kalan hedef = hedef döviz miktarı − birikmiş döviz. Kalan tutarı yeni kurla TL'ye çevirip kalan aya bölün. Böylece kurdaki sapma, tüm hata bir yıl sonra ortaya çıkmak yerine ay ay dağılır. Bu yöntem, kur yükseldiğinde aylık tutarı artırır, düştüğünde azaltır; yani plan kendi kendini ayarlayan bir yapıya kavuşur.
Sabit tutar yöntemi: aylık eşit TL
Bir diğer yöntem her ay aynı TL tutarını döviz almaya ayırmaktır. Kur düşük olan ay daha çok, yüksek olan ay daha az döviz alırsınız. Ortalama alış maliyeti, aritmetik ortalama kurdan biraz düşük çıkar; çünkü düşük kurda daha fazla birim satın alınır.
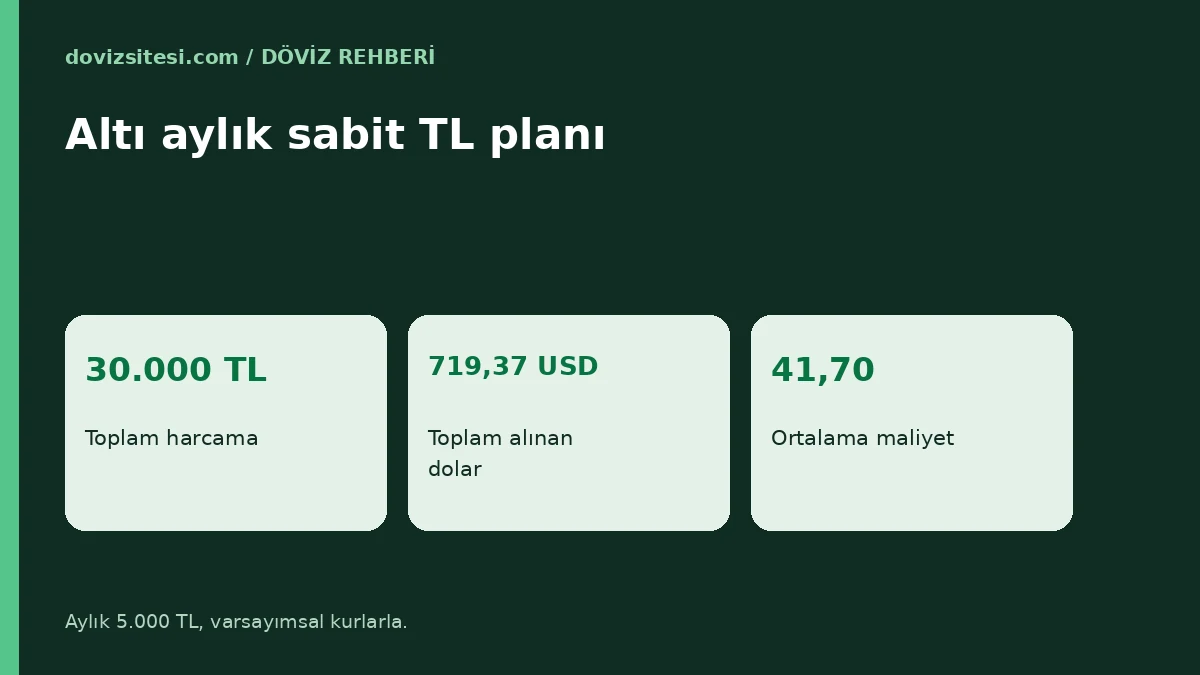
Varsayımsal örnek 2: altı ay, aylık 5.000 TL. Satış kurlarının aylar boyunca 40,00; 41,00; 42,00; 40,50; 43,00 ve 44,00 TL olduğunu varsayalım.
| Ay | Kur | Alınan dolar |
|---|---|---|
| 1 | 40,00 | 125,00 |
| 2 | 41,00 | 121,95 |
| 3 | 42,00 | 119,05 |
| 4 | 40,50 | 123,46 |
| 5 | 43,00 | 116,28 |
| 6 | 44,00 | 113,64 |
- Toplam harcama: 6 × 5.000 = 30.000 TL.
- Toplam alınan dolar: yaklaşık 719,37.
- Ağırlıklı ortalama maliyet: 30.000 / 719,37 ≈ 41,70 TL.
- Basit kur ortalaması: (40 + 41 + 42 + 40,5 + 43 + 44) / 6 = 41,75 TL.
Fark küçüktür, ama yön tutarlıdır: sabit TL ile alım, ortalama maliyeti basit ortalamanın altında tutar. Ayrıca iki uç senaryoyu karşılaştırın: 30.000 TL'nin tamamını ilk ay 40,00'dan alsaydınız 750 dolar, son ay 44,00'dan alsaydınız yaklaşık 681,82 dolar edinirdiniz. Parçalı alım bu ikisi arasında bir sonuç verdi. Hiçbir yöntem en iyi sonucu garanti etmez; parçalı alım sadece zamanlama kararını tek bir güne bağlamaz.
Masrafları plana dahil etmek
Her alımda komisyon veya sabit ücret ödüyorsanız parçalı alım maliyeti artar. Altı alım, her biri 30 TL ücret taşıyorsa toplam 180 TL tutar; 30.000 TL'lik plana göre yüzde 0,6 eder. Bu rakam örnekteki basit ortalamayla ortalama maliyet arasındaki farktan bile büyük olabilir. Bu nedenle alım sıklığını ücret yapısına göre seçin: sabit ücret yüksekse daha seyrek ve daha büyük alımlar, yüzdelik komisyon varsa daha sık alımlar uygun düşebilir. Ücret hesabının ayrıntıları için döviz komisyonu ve toplam maliyet rehberine bakın.
Ayrıca birikimi hesapta mı, banknot olarak mı tutacağınıza karar verin. Banknot saklamanın güvenlik ve bozdurma maliyetleri farklıdır; fark efektif ve döviz farkı yazısında özetleniyor.
Hedef tutarı bütçeye sığdırmak
Hesapladığınız aylık tutar gelirinize göre yüksekse, hedefi üç yönde esnetebilirsiniz: süreyi uzatmak, miktarı küçültmek ya da ilk ödemeyi bir kerelik ek gelirden karşılamak. Her seçeneğin bedeli farklıdır; süreyi uzatmak kur riskine daha uzun süre açık kalmak demektir, miktarı küçültmek ise hedefin işlevini zayıflatabilir.
Varsayımsal örnek 3: 800 dolarlık kısa hedef. Sekiz ay sonra 800 dolara ihtiyacınız var; planlama satış kuru 40,00 TL.
- Hedefin TL karşılığı: 800 × 40,00 = 32.000 TL.
- Aylık tutar: 32.000 / 8 = 4.000 TL.
- Gelirinizden bu tutarı ayıramıyorsanız 3.000 TL ayırırsınız ve sekiz ayda 24.000 TL biriktirirsiniz; bu 600 dolara denk gelir.
- Kalan 8.000 TL'yi bir defalık ek gelirle kapatabilirsiniz.
Plan kağıt üzerinde mükemmel, uygulamada sürdürülemez olursa işe yaramaz. Bu yüzden aylık tutarı önce sürdürülebilir seviyeden başlatıp, gelir arttıkça yükseltmek daha gerçekçidir. Aksatılan ay için de önceden bir kural koyun: eksik kalan tutar bir sonraki aya eklensin mi, yoksa hedef tarihi mi ertelensin?
Acil durum payı ile döviz birikimini ayırmak
Döviz birikimi ile günlük nakit ihtiyacı için ayrılan acil durum payı aynı havuzda tutulmamalıdır. Acil durumda bozdurmak zorunda kalırsanız, kurun ve makasın o günkü seviyesini seçme şansınız olmaz. Kısa vadede ihtiyaç duyulabilecek tutarı TL olarak likit tutmak, döviz hedefini ise gerçekten uzun vadeli bir ihtiyaç için ayırmak daha dengeli bir yapı kurar. Bu ayrım kişisel koşullara göre değişir; burada bir oran önermiyoruz.
Tek para mı, sepet mi?
Hedefiniz tek bir para biriminde sabitse birikimi o birimde tutmak mantıklıdır. Hedef belirsiz ya da birden fazla para birimine bölünmüşse sepet yaklaşımı gündeme gelir; bunu döviz sepeti nedir yazısında bulabilirsiniz. Sepet, kur riskini dağıtır ama masrafı artırabilir ve izlemeyi zorlaştırır. Kararı kişisel durumunuza göre verin; bu rehber bir dağılım önermez.
Planın dışında kalan etkenler
Faiz oranları, fiyat artışı ve ekonomik gelişmeler döviz kurunu etkileyebilir; ilişkiler bu yazıda ele alınmaz, ancak faiz ve döviz kuru ile enflasyon ve kur yazıları temel mekanizmaları anlatır. Plan sırasında bu etkenleri tahmin etmeye çalışmak yerine, her dönem sonunda hedefe ne kadar yaklaştığınızı ölçün.
Kendi planınız için yedi adım
- Hedefi para birimi, miktar ve tarihle yazın.
- Bugünkü kurla TL karşılığını hesaplayın.
- Güvenlik payı belirleyip aylık tutarı bulun.
- Alım yöntemini seçin: sabit TL ya da sabit döviz miktarı.
- Ücret yapısına göre alım sıklığını belirleyin.
- Her ay kalan hedefi yeniden hesaplayın.
- Sonuçları kayıt altında tutun ve kâr zarar hesabı ile karşılaştırın.
Sık sorulan sorular
Her ay aynı döviz miktarını mı, aynı TL'yi mi almalıyım?
İkisi de mümkündür. Sabit TL bütçe öngörülebilirliği sağlar; sabit döviz miktarı hedef netliği sağlar ama TL yükü kura göre değişir. Gelir yapınıza uyan seçeneği seçin.
Birikimi bir seferde yapmak daha mı iyi?
Bilinemez. Tek seferde alım zamanlama riskini tek güne bağlar; parçalı alım dağıtır. Hangisinin daha iyi sonuç vereceği sonradan görülür, önceden garanti verilemez.
Plan sırasında kur çok değişirse ne yapmalıyım?
Kalan hedefi yeniden hesaplayın ve aylık tutarı güncelleyin. Gerekirse hedef tarihini ya da miktarını esnetmeyi değerlendirin.
Kaynak ve yöntem
Birikim planı çerçevesi genel kişisel finans ilkelerine dayanır. Güncel kur bilgisi için TCMB ana sayfası kullanılabilir. Örneklerdeki tüm aritmetik Python ile doğrulanmıştır.
Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.