Faiz ve Döviz Kuru Arasındaki İlişki
Faiz ile döviz kuru arasındaki ilişki, finans haberlerinin en çok geçen ama en çok yanlış okunan konularındandır. Kısaca, bir ülkede faizin yüksek olması o ülkenin parasını yatırımcı için cazip kılabilir ve kur üzerinde destekleyici etki yaratabilir. Fakat bu ilişki otomatik değildir: enflasyon, risk algısı ve beklentiler faizin etkisini güçlendirebilir ya da tamamen silebilir. Aşağıda mekanizmayı, iki temel hesabı ve yaygın yanlışları varsayımsal sayılarla açıklıyoruz.
Faiz kurla neden ilişkilidir?
Para da bir varlıktır ve sahibine getiri sağlar. Bir ülkede mevduat veya devlet borçlanma getirisi yüksekse, yabancı yatırımcı o getiriden yararlanmak için ülkenin parasını almak isteyebilir. Bu talep, para biriminin fiyatını yani kurunu destekler. Aynı mantıkla bir ülkenin faizi düştüğünde, o ülkenin parasını elde tutmanın cazibesi azalabilir.
Burada kritik kelime “olabilir”dir. Yatırımcı yalnız nominal faize bakmaz; enflasyonu düşerek reel getiriyi, kurun değer kaybı riskini ve ülkenin ödeme gücü hakkındaki görüşünü de hesaba katar. Yüksek faiz çoğu zaman yüksek risk ve yüksek enflasyonun bir işareti de olabilir. Bu yüzden iki ülkenin nominal faizini yan yana koyup kur yönü çıkarmak güvenilir değildir. Genel kur etkenleri için kur neden değişir rehberine bakabilirsiniz.
Politika faizi ile piyasa faizi
Merkez bankalarının belirlediği politika faizi, bankalar arası ve mevduat faizlerini etkiler ancak tek başına belirlemez. Vadeli işlemler, tahvil getirileri ve kredi faizleri ayrı piyasalarda oluşur. Bir merkez bankası politika faizini değiştirdiğinde piyasanın geri kalanı ne kadar ve ne hızla uyum sağlar sorusu, kurun tepkisini şekillendirir. Politika kararları ve duyuruları için TCMB ana sayfasından kaynaklara ulaşılabilir.
Reel faiz: nominal faizin enflasyondan arındırılmış hâli
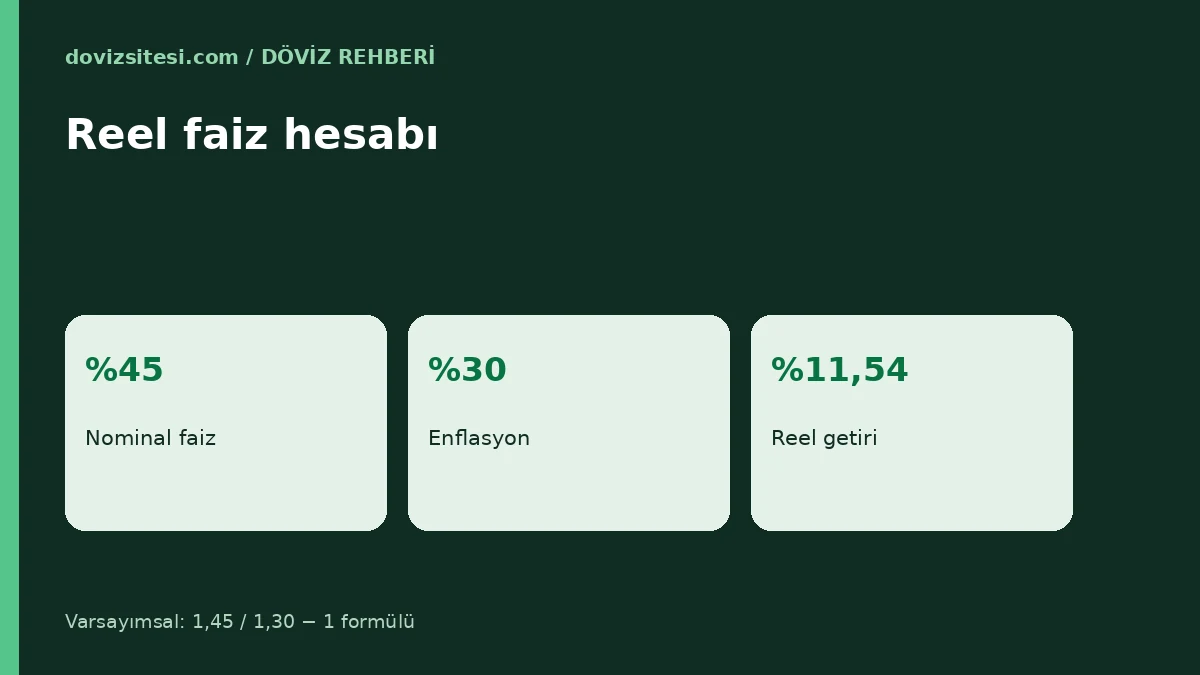
Yüzde 45 faiz yüksek görünebilir, ancak enflasyon yüzde 30 ise gerçek getiri çok daha düşüktür. Reel faiz yaklaşık olarak nominal faizden enflasyonun çıkarılmasıyla bulunur; kesin yöntem (1 + nominal) / (1 + enflasyon) − 1 formülüdür.
Varsayımsal örnek: nominal yıllık faiz yüzde 45, yıllık enflasyon yüzde 30 olsun. Kesin formül 1,45 / 1,30 − 1 ≈ 0,1154, yani yaklaşık yüzde 11,54 reel getiri verir. Basit çıkarma 45 − 30 = 15 puan sonucunu verir; iki yöntem arasındaki fark enflasyon yükseldikçe büyür. Yatırımcılar kararlarında genellikle reel getiriyi esas alır. Enflasyonun kura etkisini enflasyon ve kur rehberinde ayrıca bulabilirsiniz.
Faiz paritesi: vadeli kur faiz farkını yansıtır
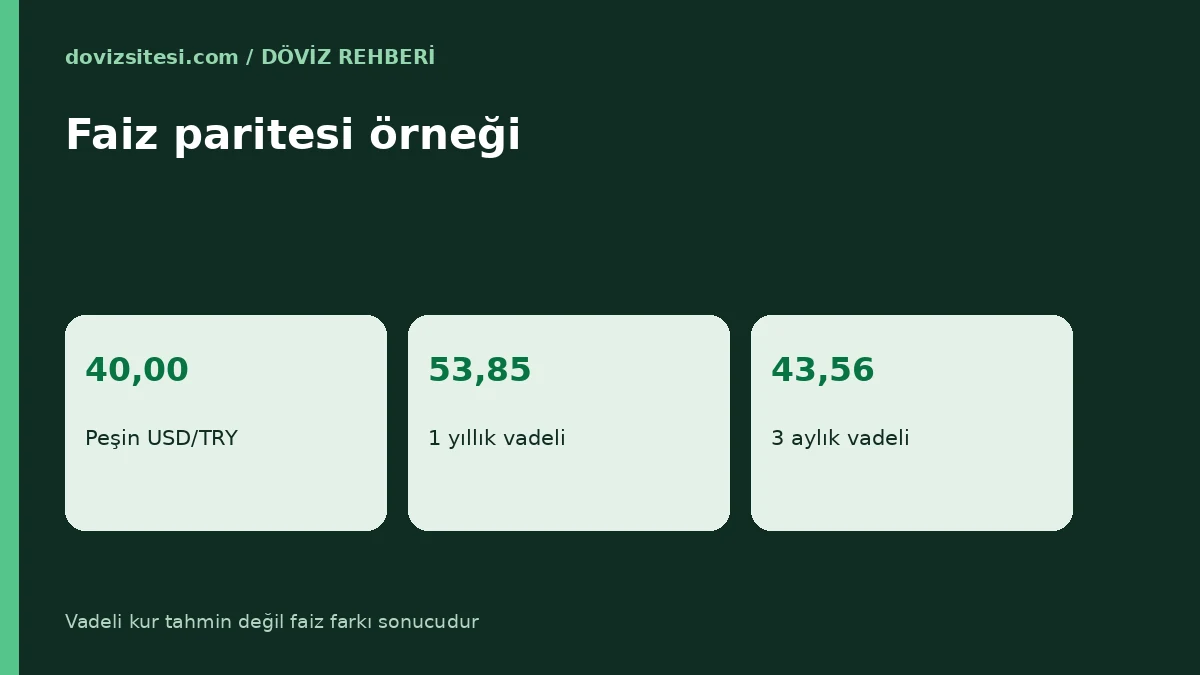
Finans teorisinde “örtülü faiz paritesi” adı verilen bir ilişki vardır. Buna göre bir ülkenin faizi diğerinden yüksekse, o ülkenin parasının vadeli fiyatı peşin fiyatına göre daha zayıf olur; böylece faiz avantajı kur farkıyla dengelenir. Formül: vadeli kur = peşin kur × (1 + yerli faiz × süre) / (1 + yabancı faiz × süre).
Varsayımsal veriler: peşin USD/TRY 40,00, TL yıllık faizi yüzde 40, dolar yıllık faizi yüzde 4 ve süre bir yıl. Vadeli kur 40 × 1,40 / 1,04 ≈ 53,85 olur. Üç aylık vadede ise 40 × (1 + 0,40 × 0,25) / (1 + 0,04 × 0,25) = 40 × 1,10 / 1,01 ≈ 43,56 çıkar. Bu rakamlar, vadeli işlem fiyatının faiz farkından nasıl oluştuğunu gösteren teorik bir hesaptır. Vadeli kur, gelecekteki kurun tahmini değildir; yalnız bugünkü faiz farkına dayanan arbitraj dışı bir fiyatlamadır.
Yöntem bankaların vadeli döviz işlemlerinde fiyat vermesinin temelini oluşturur. Vadeli fiyatın peşinden farkını yalnız bir maliyet veya kazanç olarak görmek yerine, iki faiz arasındaki farkın sonucu olarak okumak gerekir.
Faiz getirisi ile kur değişimi: gerçek karşılaştırma
Bir mevduat sahibi “yüzde 40 faiz alıyorum, kazanıyorum” diyebilir; fakat getiriyi başka para birimiyle ölçtüğünde sonuç değişir. Varsayımsal örnek: 100.000 TL, bir yıllık mevduata yıllık yüzde 40 faizle yatırılsın ve kur 40,00 TL iken başlangıçta bu tutar 2.500 dolara karşılık gelsin. Yıl sonunda hesapta 140.000 TL vardır. Kur 52,00 TL’ye çıkmışsa 140.000 / 52 ≈ 2.692,31 dolar eder; dolar bazında getiri yaklaşık yüzde 7,69’dur. Kur 56,00 TL olsaydı 140.000 / 56 = 2.500 dolar olurdu ve dolar bazında getiri sıfır olurdu.
Burada TL bazındaki yüzde 40 getiri ile dolar bazındaki yüzde 7,69 arasındaki fark, kurun faiz getirisini ne kadar aşındırabileceğini gösterir. Sonucun hangi yönde çıkacağını önceden bilmek mümkün değildir; örnek yalnızca getirinin hangi para birimiyle ölçüldüğünün önemini vurgular. Kar ve zarar hesaplarının yapılışı için kar zarar hesaplama rehberine bakın.
Yanlış okumalar
- “Faiz artarsa kur mutlaka düşer.” Piyasa artışı zaten beklemişse ya da artış yetersiz bulunmuşsa kur tepki vermeyebilir.
- “Yüksek faiz güvenli getiri demektir.” Faiz; enflasyon ve kur riskiyle birlikte değerlendirilmelidir.
- “Faiz farkı kur yönünü belirler.” Faiz yalnızca bir etkendir; risk algısı, dış denge ve küresel koşullar da çalışır.
- “Vadeli kur gelecekteki kuru gösterir.” Vadeli kur faiz farkından türetilir, tahmin değildir.
- “Bir kez işe yarayan ilişki her zaman işler.” Ekonomik rejimlere göre bağlantı güçlenir ya da zayıflar.
Merkez bankası iletişimi ve faiz yolu beklentisi
Faizin kur üzerindeki etkisi yalnız mevcut seviyeden değil, faizin gelecekte nereye gidebileceğine dair beklentiden de gelir. Merkez bankası metinlerinde kullanılan dil, yatırımcının önümüzdeki toplantılarda ne bekleyeceğini şekillendirir. “Sıkı duruş sürecek” gibi bir mesaj, mevcut faiz aynı kalsa bile para birimini destekleyebilir; tersine beklenenden yumuşak bir ton faiz değişmese de kuru etkileyebilir.
Bu nedenle faiz kararı günlerinde tek bir sayıya bakmak yerine karar metnini, enflasyon görünümüne ilişkin ifadeleri ve piyasanın önceki fiyatlamasını birlikte okumak gerekir. Okuyucu olarak kısa vadeli hareketten çok, politika duruşunun tutarlılığını izlemek daha öğreticidir. Kur hareketlerini grafikte nasıl okuyacağınızı merak ediyorsanız kur grafiği rehberi yardımcı olur.
Bireyler için pratik çıkarımlar
Faiz ve kur ilişkisini bilmek, tasarruf kararlarını daha iyi tartmaya yardım eder. Gelirinizi TL alıyor ve yakın zamanda döviz harcaması bekliyorsanız, TL mevduat getirisini döviz bazında karşılaştırmak mantıklıdır. Aksi hâlde nominal getiri yanıltıcı olabilir. Birikim planlarında farklı senaryoları görmek için döviz birikim planı rehberini kullanabilirsiniz.
Kredi tarafında da bağlantı vardır. Döviz cinsinden borçlanan biri, düşük görünen faize rağmen kur artışı nedeniyle toplam maliyetin yükselmesi riskini taşır. Varsayımsal olarak 12.000 euro borç, yıllık yüzde 8 faizle alınsa ve kur 50,00 TL’den 58,00 TL’ye çıksa; yıl sonunda ödenecek 12.960 euro, 58,00 TL kurla 751.680 TL eder. Başlangıçtaki TL karşılığı 600.000 TL idi. TL cinsinden artış yüzde 25,28’dir; bu artış, yüzde 8 faizin ve yüzde 16 kur yükselişinin bileşik etkisidir (1,08 × 1,16 = 1,2528). Faiz oranına bakıp para birimini hesaba katmamak eksik kalır.
Sık sorulan sorular
Faiz indirimi kuru yükseltir mi?
Genel eğilim, getirinin düşmesinin para birimini daha az cazip kılması yönündedir; ancak beklentiler, enflasyon ve risk algısı sonucu değiştirebilir. Her indirim aynı etkiyi doğurmaz.
Reel faiz neden önemlidir?
Çünkü yatırımcı parasının satın alma gücünü korumak ister. Nominal faiz yüksek olsa da enflasyon yüksekse gerçek getiri sınırlı kalır.
Vadeli kur ile peşin kur neden farklıdır?
İki para biriminin faiz farkı nedeniyle. Yüksek faizli paranın vadeli kuru peşin kuruna göre daha zayıf gösterilir; bu da faiz avantajını dengeler.
Döviz hesabı faizi TL faizinden neden düşüktür?
Faiz oranı, o para biriminin ülkesindeki politika faizi, enflasyon ve piyasa koşullarıyla ilişkilidir. Döviz hesabı faizi bankanın belirlediği ürün koşuluna da bağlıdır.
Kaynak ve yöntem
Anlatım, faiz paritesi ve reel faiz gibi temel finans formüllerine dayanır; tüm sayısal örnekler Python ile doğrulanmıştır. Politika faizi ve para politikası açıklamaları için TCMB, uluslararası değerlendirmeler için BIS ve IMF ana sayfalarına bakabilirsiniz. Güncel faiz oranları ve ürün koşulları kuruma göre değişir. Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.