Seyahat İçin Döviz Bütçesi Nasıl Hazırlanır?
Yurt dışı seyahat için döviz bütçesi hazırlamak, “yanımda ne kadar para olsun?” sorusunu rastgele bir rakamla değil, gün gün tahmin edilen harcamalarla yanıtlamaktır. İyi bir bütçe; konaklama, yemek, ulaşım ve etkinlik kalemlerini döviz cinsinden çıkarır, ardından bunları TL karşılığına çevirir, kur oynaklığı için pay bırakır ve nakit ile kart arasındaki dağılımı belirler. Bu rehberdeki tüm sayılar varsayımsal eğitim örnekleridir.
Önce hedef ülkenin para birimini ve harcama düzenini belirleyin
Bütçenin ilk adımı, gidilecek ülkede hangi para biriminin geçtiğini netleştirmektir. Euro bölgesinde tek para birimi vardır, ancak İsviçre, Birleşik Krallık veya Japonya gibi ülkelerde ayrı birimler kullanılır. Birden fazla ülkeyi kapsayan bir rotada her ülke için ayrı kalem açmak, dönüşte ortaya çıkan küçük bakiyeleri de azaltır. Para birimlerinin ne olduğunu hatırlamak için döviz kavramına kısaca göz atabilirsiniz.
İkinci soru, harcamanın hangi kısmının önceden ödendiğidir. Uçak bileti ve peşin ödenen otel rezervasyonu, seyahat başlamadan TL olarak kapanmış olabilir. Bütçeye yalnız yerinde ödenecek tutarları koymak çifte sayımı önler. Otelin kalan bedeli girişte ya da çıkışta alınıyorsa bu tutar döviz bütçesine girer, ayrıca provizyon bloke tutarı da kart limitinizden geçici olarak düşer.
Üçüncü soru, seyahat tarzıdır. Şehir merkezinde yürüyerek gezen biriyle araç kiralayıp şehirler arası dolaşan birinin yakıt, otopark ve geçiş ücreti kalemleri farklıdır. Bütçeyi geçmiş seyahat dönemlerinizin harcama kayıtlarına bakarak kurmak, internetteki “ortalama günlük harcama” rakamlarından daha gerçekçi sonuç verir.
Varsayımsal örnek: yedi günlük Avrupa şehir seyahati
Altı gece, yedi gün sürecek bir şehir gezisi düşünelim. Tüm tutarlar euro cinsinden ve varsayımsaldır.
| Kalem | Hesap | Tutar (EUR) |
|---|---|---|
| Konaklama | 6 gece × 90 | 540 |
| Yemek | 7 gün × 45 | 315 |
| Şehir içi ulaşım | 7 gün × 20 | 140 |
| Müze ve etkinlikler | Toplu tahmin | 150 |
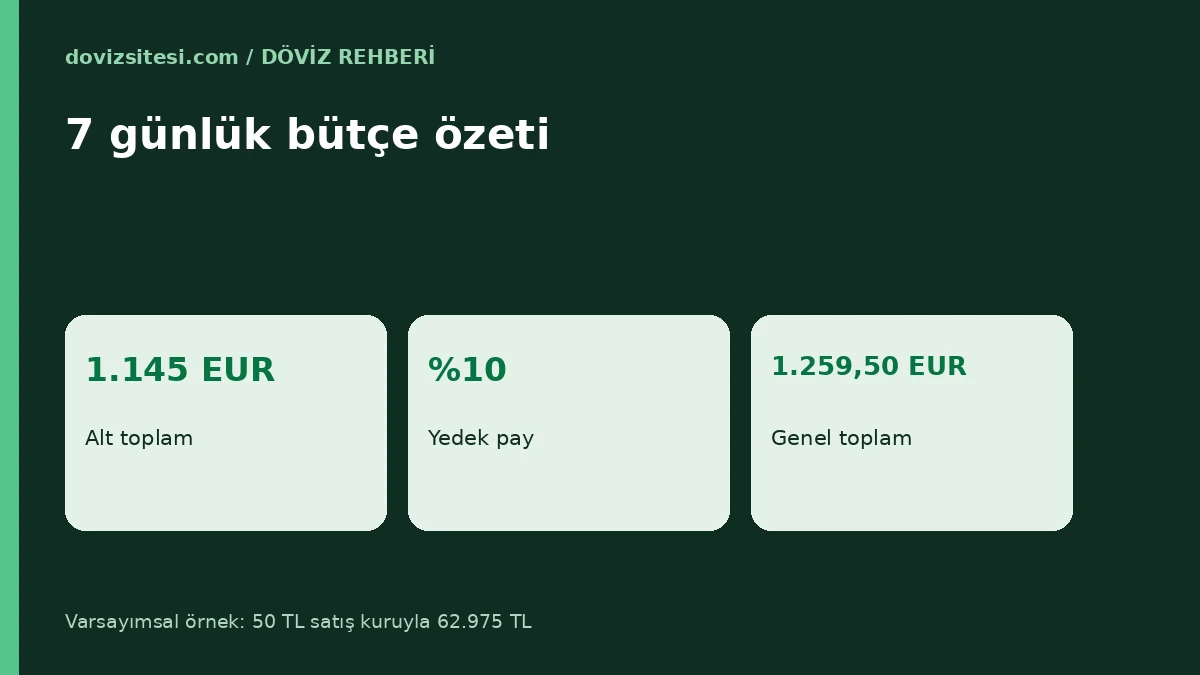
| Alt toplam | 1.145 | |
| Yedek pay | %10 | 114,50 |
| Genel toplam | 1.259,50 |
Yedek pay, bütçenin güvenlik tamponudur. Beklenmeyen bir taksi, gecikmiş uçuş nedeniyle ek yemek ya da ufak bir alışveriş bu paydan karşılanır. Pay hiç kullanılmazsa evde kalan tutar, bir sonraki seyahat için ayrılmış birikim sayılabilir.
TL karşılığı nasıl bulunur?
Euro kalemlerinin toplamını, işlem yapacağınız kurumun euro satış fiyatıyla çarpın. Varsayımsal olarak satış fiyatı 50,00 TL ise 1.259,50 × 50,00 = 62.975 TL gerekir. Bu rakam yalnız döviz bedelidir; komisyon, kart masrafı ve kurum makası ayrıca hesaba katılmalıdır. Satış tarafının neden seçildiğini anlamak için alış satış farkı rehberini okuyabilirsiniz.
Kur oynaklığı için senaryo payı bırakın
Seyahat tarihi uzaksa bugünün kuruyla yaptığınız hesap, ödeme günü değişebilir. Bütçeyi tek bir kurla sabitlemek yerine iki ya da üç senaryo çalışmak daha sağlıklıdır. Bu bir tahmin değildir; yalnızca “kur şu kadar farklı olursa cebimden ne kadar fazla çıkar?” sorusunun cevabıdır.
Yukarıdaki 1.259,50 euroluk bütçe için kur 50,00 yerine 52,50 TL olursa TL maliyeti 1.259,50 × 52,50 = 66.123,75 TL olur. Aradaki fark 3.148,75 TL’dir. Bu fark, bütçenin döviz kısmı değişmediği hâlde yalnız kurdan kaynaklanır. Kurun hangi yöne gidebileceğine dair bir görüşünüz yoksa en güvenli yaklaşım, farkı baştan bütçeye eklemek ya da alımı bölmektir. Kur riskinin ne olduğu ayrı bir rehberde anlatılmıştır.
Alımı tek seferde yapmak yerine parçalamak
Parçalı alım, tüm ihtiyacı tek bir günün fiyatına bağlamaz. Yine varsayımsal olarak ihtiyacı üç alıma bölelim:
- 500 euro × 49,80 TL = 24.900 TL
- 400 euro × 50,00 TL = 20.000 TL
- 359,50 euro × 50,40 TL = 18.118,80 TL
Toplam 63.018,80 TL eder ve ortalama maliyet kuru yaklaşık 50,03 TL olur. Tek seferlik alımda kur 50,00 olsaydı 62.975 TL ödenirdi; yani parçalı alım bu örnekte biraz pahalı çıkmıştır. Yöntemin amacı en düşük fiyatı yakalamak değil, kötü bir güne denk gelme riskini dağıtmaktır. Hangi sonucun çıkacağı önceden bilinemez.
Nakit ve kart dağılımını planlayın
Her harcama kartla ödenemez. Küçük esnaf, toplu taşıma bileti, çeşme başındaki bahşiş veya pazar yeri gibi noktalarda nakit gerekebilir. Öte yandan büyük miktarda nakit taşımak güvenlik riski yaratır. Dengeyi kurmak için harcama kalemlerini “kartla rahat ödenir”, “nakit gerekir” ve “fark etmez” diye üçe ayırın. Ayrıntılı karşılaştırma için kart mı nakit mi rehberine bakın.
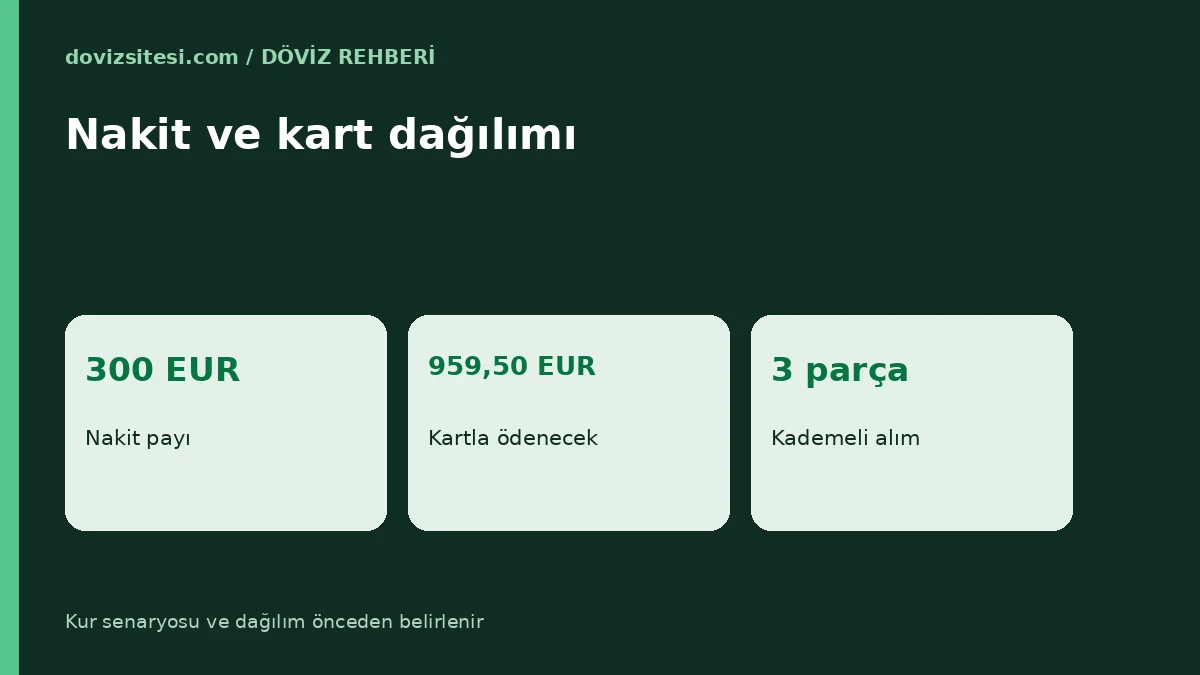
Varsayımsal dağılımda toplam bütçenin yaklaşık dörtte biri nakit olsun: 1.259,50 × 0,25 = 314,88 euro. Pratikte bu tutarı 300 euroya yuvarlayıp kalan 959,50 euroyu kart harcamasına bırakabilirsiniz. 300 euroluk nakit, 50,40 TL efektif satış fiyatıyla 15.120 TL eder. Efektif ve havale ya da kart işlemi aynı fiyatla yapılmayabilir; farkın nedenleri için efektif ve döviz farkı yazısını inceleyin.
Kontrol listesi: seyahatten önceki son hafta
- Kartınızın yurt dışı kullanımına açık olduğunu ve limitinizi bankanızın uygulamasından kontrol edin.
- Bankanın yurt dışı işlem komisyonunu ve kur uygulama biçimini öğrenin.
- Bütçenizin yazılı bir kopyasını ve kalem bazlı harcama tablosunu hazırlayın.
- Nakdi tek yerde değil, iki farklı çantaya bölerek taşıyın.
- Kartın bloke olma ihtimaline karşı yedek ödeme aracı bulundurun.
- Dönüşte kalacak bakiyenin nasıl değerlendirileceğine önceden karar verin.
Seyahat sonrası: bakiye ve gerçekleşen harcama
Dönüşte bütçenizi gerçekleşen harcamalarla karşılaştırın. Kart ekstresi ile cüzdandaki fişleri kalem kalem eşleştirmek, bir sonraki seyahatte tahmini keskinleştirir. Yedek payın ne kadarını kullandığınızı ve hangi kalemin tahminden saptığını not edin. Üç seyahat sonra kendi kişisel ortalamalarınıza dayanan bir şablonunuz olur.
Artan nakit varsa dönüşte tekrar TL’ye çevirmek alış fiyatı ve makas nedeniyle kayıp yaratır. Kalan bakiyeyi bir sonraki seyahate saklamak, aynı para birimi için yeniden plan yapacaksanız mantıklıdır. Aksi hâlde bankadan döviz alma ve bozdurma koşullarını kıyaslayarak karar verin.
Bütçede sık unutulan gizli kalemler
Planlar çoğu zaman yemek ve konaklamada isabetli olur, ancak küçük kalemlerde sapar. Havalimanı transferi, bagaj saklama, şehir kartı depozitosu, otel vergisi ve servis ücreti gibi giderler tek tek küçüktür; toplamda yedek payın yarısını tüketebilir. Bazı şehirlerde otel vergisi rezervasyondan ayrı olarak girişte nakit istenir. Rezervasyon onayını okuyup “yerinde ödenecek” ifadesini arayın.
Telefon hattı ve internet de bütçeye girmelidir. Yurt dışı paket ücreti ya da yerel SIM kart maliyetini TL ile döviz arasında bölüştürmek yerine tek kalemde, hangi para biriminde tahsil edildiğiyle yazın. Aynı biçimde seyahat sağlığı ve iptal sigortası peşin ödenmişse döviz bütçesinden çıkarılmalıdır.
Hediyelik eşya ve alışveriş için ayrı bir sınır belirlemek, bütçenin en esnek kalemini kontrol altında tutar. Varsayımsal olarak alışverişe 150 euro ayırdıysanız ve günlük 45 euroluk yemek bütçesini aşmıyorsanız, kalan yedek pay yalnızca beklenmedik masraflar için kullanılabilir. Böyle bir sınır, kart ekstresi geldiğinde yaşanan sürprizi azaltır.
Sık sorulan sorular
Seyahat için ne kadar döviz almalıyım?
Evrensel bir rakam yoktur. Konaklama, yemek, ulaşım ve etkinlik kalemlerini gün sayısıyla çarpın, yedek pay ekleyin ve önceden ödenen tutarları düşerek ilerleyin; geriye kalan yerinde harcanacak tutardır. Böylece kendi seyahatinize özel bir toplam elde edersiniz.
Bütün parayı seyahat öncesi mi almalıyım?
Zorunlu değildir. Bir kısmını önceden almak, bir kısmını kartla harcamak ya da yerinde çekmek mümkündür. Her yolun masrafı farklı olduğundan seçeneklerin net maliyetini karşılaştırın.
Yedek pay yüzde kaç olmalı?
Sabit bir oran yoktur. Bu rehberdeki örnekte yüzde on kullanıldı. Daha az plan yaptığınız, belirsizliği yüksek seyahatlerde payı büyütmek makul olabilir.
Kuru takip etmek bütçeyi korur mu?
Kuru izlemek farkındalık sağlar ancak yönünü kesin tahmin etmez. Bütçenin kur değişimine dayanıklı olması, tahmine güvenmekten daha sağlam bir yöntemdir.
Kaynak ve yöntem
Yöntem, seyahat harcamasını kalemlere bölüp döviz toplamını TL’ye çevirme, kur senaryosu ekleme ve alımı parçalama mantığına dayanır. Kur, makas ve komisyon uygulamaları kuruma göre değiştiği için güncel koşullar kendi bankanızdan veya döviz bürosundan doğrulanmalıdır. Merkez bankası referans verileri için TCMB ana sayfasından bülten bilgilerine ulaşabilirsiniz. Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.