Döviz Çevirici Nasıl Kullanılır?
Döviz çevirici, bir para biriminin tutarını başka bir para birimine, seçtiğiniz kur üzerinden dönüştüren hesap aracıdır. Doğru kullanım için üç girdiyi bilinçli seçmek gerekir: çevrilecek tutar, dönüşümün yönü ve kurun türü. Üçünden biri yanlış seçilirse sonuç, aritmetik olarak kusursuz ama pratik olarak yanıltıcı olur. Bu rehber, çeviriciyi adım adım kullanmayı, sonucu yorumlamayı ve en sık yapılan hataları göstermeyi hedefler.
Örneklerdeki tüm kurlar varsayımsaldır; gerçek bir fiyat ya da tahmin olarak okunmamalıdır.
Çevirici ne yapar, ne yapmaz?
Çevirici, verdiğiniz kuru tutarla çarpar ya da böler. Bundan fazlasını yapmaz: banka komisyonunu, işlem ücretini veya vergileri kendiliğinden bilemez, elinize geçecek net tutarı garanti etmez. Sonucu bir "tahmini karşılık" olarak okumak, işlem öncesi bütçe planı için yeterli bir başlangıçtır. Kesin tutarı yalnızca işlemi yapacak kurum netleştirir.
Bu ayrım önemlidir çünkü ekranda gördüğünüz tek rakam çoğu zaman bir referans kur kullanır. Referans ile müşteri kuru arasındaki ilişkiyi alış satış farkı yazısında bulabilirsiniz.
Adım 1: Yönü belirleyin
Çeviricide iki temel yön vardır: yabancı paradan TL'ye ve TL'den yabancı paraya. Birinci yönde tutarı kurla çarparsınız, ikinci yönde kura bölersiniz.
Bu kuralı akılda tutmanın pratik yolu şudur: Elinizdeki para değerli olan taraftaysa sonuç sayısal olarak büyür, değilse küçülür. 1.500 euroyu TL'ye çeviriyorsanız sonuç 1.500'den büyük çıkmalıdır, çünkü bir euro bir liradan değerlidir. Sonuç küçük çıkarsa yönü ters seçmişsinizdir. Bu hızlı mantık kontrolü, kur bilgisi gerektirmeden hataları yakalar.
Hangi kur sütununu seçmeliyim?
Döviz alacaksanız satış kuru, bozduracaksanız alış kuru kullanılır. Resmî referans verileri çoğu zaman her ikisini de listeler; efektif banknot için ayrı sütunlar da bulunur. Hangi sütunun hangi işleme denk geldiğini bilmeden seçim yapmak, çevirici sonucunu işlem teklifiyle kıyaslanamaz hale getirir. Efektif ile döviz arasındaki ayrımı efektif ve döviz farkı rehberinde bulabilirsiniz.
Adım 2: Tutarı ve birimi girin
Tutarı girerken binlik ayırıcıya dikkat edin. Türkçe yazımda binlik ayırıcı nokta, ondalık ayırıcı virgüldür; bazı araçlar ise ters kullanır. "1.500" yazdığınızda araç bunu bin beş yüz mü yoksa bir virgül beş mi sayıyor? İlk denemede küçük, bildiğiniz bir tutarla test edin.
Birim konusunda ikinci bir tuzak vardır: bazı kaynaklar belirli para birimlerini 100 birim üzerinden yayımlar. Japon yeni bunun en bilinen örneğidir. Çeviriciye 100 JPY karşılığı bir kuru, 1 JPY gibi girerseniz sonuç yüz kat sapar. Ayrıntılı bilgi için Japon yeni kuru yazısını okuyabilirsiniz.
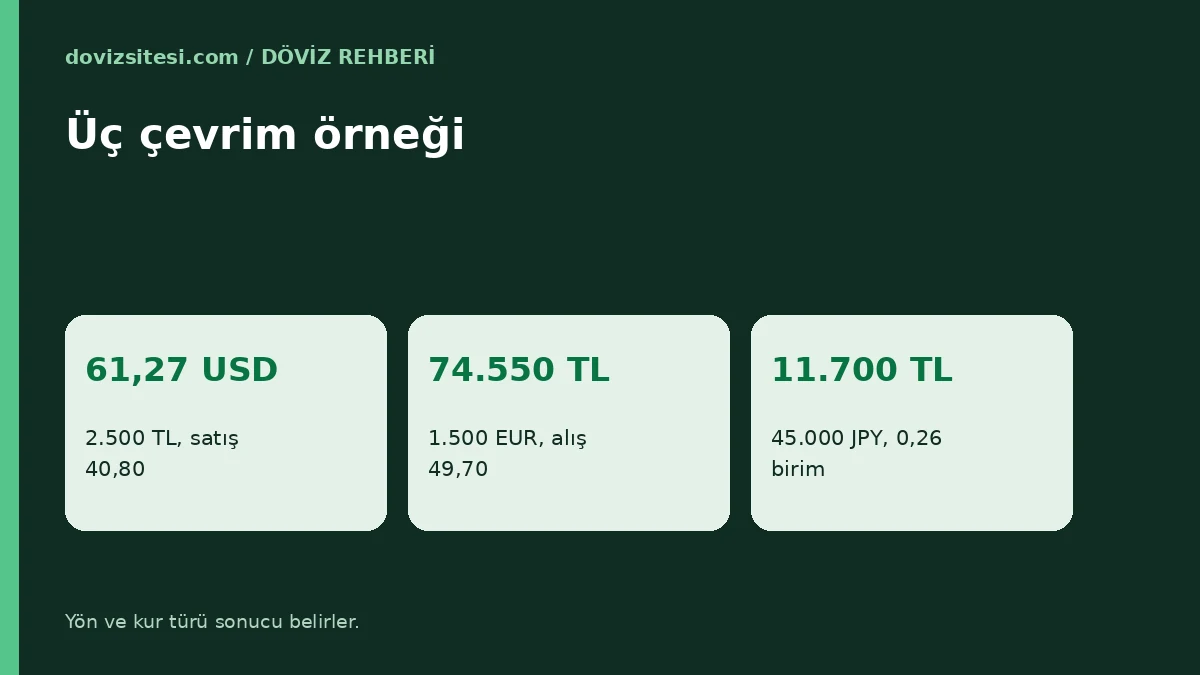
Varsayımsal örnek 1: birim kontrolü. Kaynakta 100 JPY = 26 TL yazıyor ve 45.000 yen çevirmek istiyorsunuz.
- Doğru birim kuru: 26 / 100 = 0,26 TL.
- Sonuç: 45.000 × 0,26 = 11.700 TL.
- Yanlış kullanım: 45.000 × 26 = 1.170.000 TL, yani yüz katı. Bu büyüklük mantık kontrolüyle hemen fark edilir.
Adım 3: Sonucu okuyun ve doğrulayın
Çevirici sonucunu aldıktan sonra tersini kontrol edin. Örneğin TL'den dolara çevirdiyseniz çıkan dolar tutarını aynı kurla geri çarpın; başlangıç tutarına yaklaşmalıdır. Yuvarlama nedeniyle küçük sapmalar olabilir.
Varsayımsal örnek 2: TL'den dolara. 2.500 TL ile dolar almak istiyorsunuz, satış kuru 40,80 TL.
- Hesap: 2.500 / 40,80 ≈ 61,27 dolar.
- Ters doğrulama: 61,27 × 40,80 ≈ 2.499,82 TL.
- Fark 0,18 TL'dir ve yuvarlamadan kaynaklanır.
Varsayımsal örnek 3: euro'dan TL'ye. 1.500 euro bozduracaksınız, alış kuru 49,70 TL.
- Hesap: 1.500 × 49,70 = 74.550 TL.
- Eğer kurum 100 TL işlem ücreti keserse net ele geçen 74.450 TL olur. Çevirici bu ücreti kendiliğinden göstermez.
| Çevrim | Kur | Formül | Sonuç |
|---|---|---|---|
| 2.500 TL → USD | 40,80 (satış) | 2.500 / 40,80 | ≈ 61,27 USD |
| 1.500 EUR → TL | 49,70 (alış) | 1.500 × 49,70 | 74.550 TL |
| 45.000 JPY → TL | 0,26 (birim) | 45.000 × 0,26 | 11.700 TL |
İki yabancı para arasında çevirme
Dolardan euroya gibi çiftlerde çeviriciler çoğu zaman bir ortak para, genelde TL, üzerinden hesap yapar. Bu yöntemin ne anlama geldiği ve nasıl doğrulanacağı çapraz kur nedir yazısında anlatılıyor. Burada hatırlanması gereken, iki dönüşümün peş peşe yapıldığında iki ayrı makas maliyetinin birikebileceğidir. Çeviricide görünen tek bir parite sonucu bu birikimi yansıtmıyor olabilir.
Çeviriciyi doğru zamanlamayla kullanmak
Kur yenilenme sıklığı çeviriciden çeviriciye farklıdır. Günlük bülten kullanan bir araç, gün içi dalgalanmaları yansıtmaz. Bu nedenle sonucu anlık işlem fiyatı olarak yorumlamayın. Ekranda veri tarihi ve saati gösteriliyorsa not alın; göstermiyorsa kaynağın günlük mü yoksa canlı mı olduğunu araç açıklamasından öğrenin.
Hesabınızı planlama amacıyla yapıyorsanız, kurun gelecekte değişeceğini baştan kabul edip bir tolerans payı bırakın. Örneğin 1.000 euro ödemeniz gereken bir fatura için bugünkü çevrim sonucuna ek bir güvenlik tutarı koymak, kur sapmasına karşı bütçenizi korur. Payın büyüklüğü kişisel risk toleransınıza bağlıdır; bu rehber belirli bir yüzde önermez.
Çevirici sonucunu bütçe tablosuna aktarmak
Çevirici tek bir hesap için hızlıdır, ama birden fazla kalem söz konusuysa sonuçları bir tabloda toplamak gerekir. Her satıra şu sütunları yazın: kalem adı, yabancı para tutarı, para kodu, kullanılan kur, kurun türü, kur tarihi ve TL karşılığı. Böylece iki hafta sonra tabloya baktığınızda hangi rakamın hangi kurla hesaplandığını hatırlamak zorunda kalmazsınız.
Varsayımsal örnek 4: üç kalemli yurt dışı bütçesi. Satış kuru olarak 1 USD = 40,80 TL ve 1 EUR = 50,20 TL varsayalım.
- Konaklama: 400 EUR × 50,20 = 20.080 TL.
- Müze ve ulaşım: 150 USD × 40,80 = 6.120 TL.
- Alışveriş payı: 250 EUR × 50,20 = 12.550 TL.
- Toplam: 20.080 + 6.120 + 12.550 = 38.750 TL.
Tabloda toplam satırını elle girmek yerine formülle hesaplatın; kur değiştiğinde yalnızca kur hücresini güncellersiniz. Planı seyahat odaklı genişletmek isterseniz seyahat için döviz bütçesi rehberi ek kalemleri sıralar.
Çevirici sonucuna güvenlik payı eklemek
Çevirici sonucu tek bir sayı verir, oysa gerçek işlem birkaç küçük sapma içerir. Kur o gün içinde hareket eder, kurum makas uygular, ücret kesilebilir ve yuvarlama küçük farklar bırakır. Bunları tek tek bilmeniz gerekmez; toplam bütçenize kabaca bir pay eklemek yeterlidir. Örneğin 38.750 TL'lik plana, kendi risk algınıza göre belirlediğiniz bir yüzdeyi tampon olarak eklersiniz. Payı artırdıkça güvenli tarafta kalırsınız, ancak gereksiz yere fazla döviz almış da olabilirsiniz. Bu denge kişiseldir; rehber belirli bir yüzde önermez.
Bir diğer önemli nokta, sonucun hangi tarihe ait olduğudur. Bugün hesapladığınız bütçeyi bir ay sonra kullanacaksanız, yeniden çevirmeyi unutmayın. Eski bir sonuçla işlem yapmak, planı yanlış temellere oturtur.
Sık yapılan altı hata
- Alış ve satış kurunu karıştırmak.
- Çarpma ile bölmeyi ters kullanmak.
- 100 birimlik kuru 1 birim gibi girmek.
- Farklı tarihlerin kurlarını birleştirmek.
- Komisyon ve ücretleri çevirici sonucuna dahil sanmak.
- Referans kuru kurum teklifiyle eşitlemek.
Bu hataların çoğu, sonucu mantık kontrolünden geçirerek önlenebilir. "Ters çevirdiğimde başlangıç tutarını buluyor muyum?" ve "Sonuç beklediğim büyüklükte mi?" soruları yeterlidir.
Sık sorulan sorular
Çevirici sonucu bankada alacağım tutarla aynı mı olur?
Genellikle aynı olmaz. Çevirici referans veya gösterge kuru kullanabilir; banka ise kendi alış satış fiyatını, ücretini ve vergisini uygular. Çevirici planlama içindir, kesin işlem sonucu değildir.
Çeviricide hangi kuru seçmeliyim?
Döviz alıyorsanız satış, satıyorsanız alış kurunu seçin. Banknot işlemi için efektif sütunu daha uygun olabilir. Emin değilseniz her iki sonucu da hesaplayıp aralığı görün.
Aynı çevirici farklı günlerde neden farklı sonuç verir?
Çünkü kur günlük ya da anlık güncellenir. Farkın nedenleri için döviz kuru neden değişir yazısına bakabilirsiniz.
Kaynak ve yöntem
Günlük gösterge kurları ve birim açıklamaları için TCMB ana sayfasındaki döviz kuru bölümleri esas alınabilir. Formüller temel oran hesabına dayanır; örnekler Python ile ayrıca doğrulanmıştır.
Rehberdeki sayısal örnekler bağımsız eğitim senaryolarıdır; güncel kur, işlem teklifi veya kişisel yatırım önerisi değildir.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.